Conseil patrimonial · Immobilier provençal
Cas pratique : acheter un mas provençal via une SCI familiale
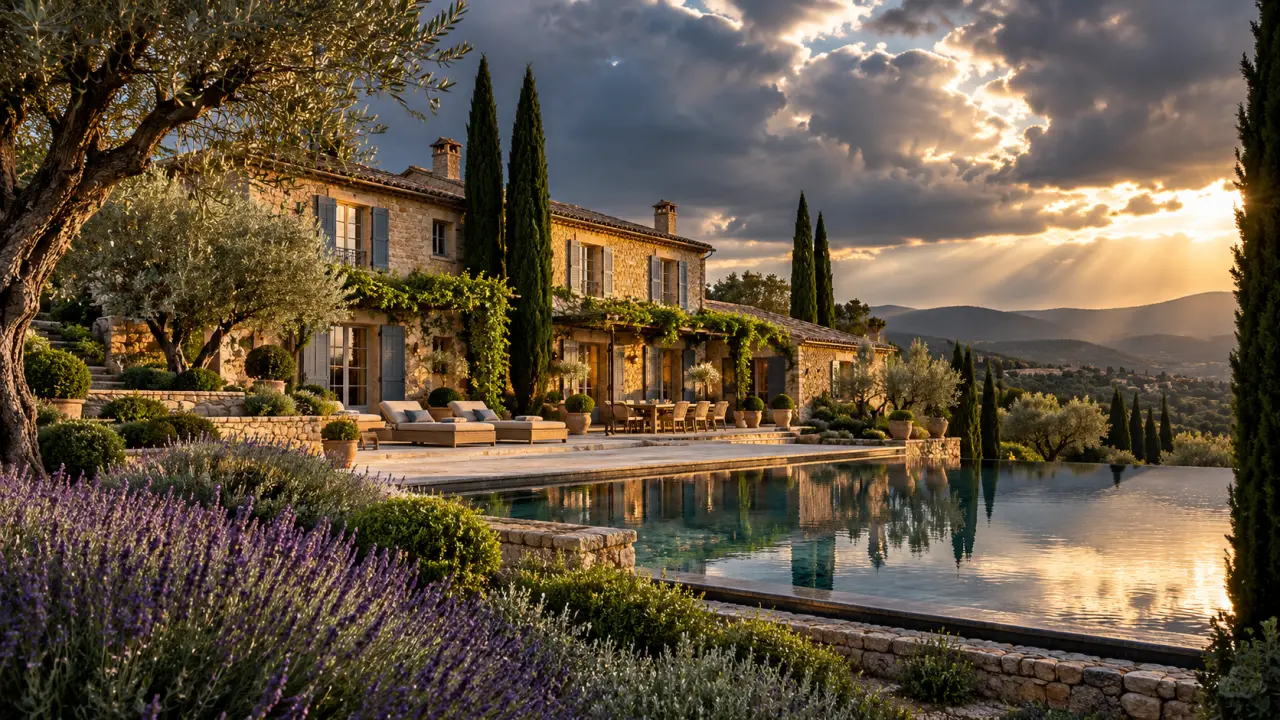
Acquérir un mas provençal en famille ne se résume pas à trouver une belle propriété au pied du Luberon ou dans l’arrière-pays varois. Il faut aussi organiser la détention du bien, anticiper les usages de chacun et protéger l’équilibre patrimonial sur plusieurs générations. Dans ce cas pratique, une société civile immobilière familiale, ou SCI, constitue un cadre particulièrement pertinent lorsque le projet est préparé avec méthode.
Le projet : réunir patrimoine et art de vivre
Imaginons une famille composée de deux parents et de trois enfants adultes. Elle souhaite acheter un mas en pierre de 2,4 millions d’euros, avec dépendances, piscine et terrain arboré. Le bien doit servir de résidence familiale pendant les vacances, tout en pouvant être proposé ponctuellement à la location saisonnière lorsque personne ne l’occupe.
La famille dispose d’un apport conséquent, mais souhaite conserver une partie de ses liquidités pour d’autres investissements. Elle recherche donc une structure qui facilite le financement, clarifie les droits de chacun et évite l’indivision, souvent source de tensions lorsqu’un membre souhaite vendre ou modifier l’usage du bien.
Pourquoi choisir une SCI familiale ?
La SCI permet à plusieurs personnes de détenir indirectement un immeuble par l’intermédiaire de parts sociales. Le mas appartient à la société ; chaque membre de la famille détient un nombre de parts correspondant à son apport ou à la répartition décidée lors de la constitution.
Son principal intérêt réside dans la gouvernance. Les statuts peuvent désigner un gérant, définir les règles de vote et prévoir les conditions d’une cession de parts. La famille ne dépend donc plus uniquement des règles générales de l’indivision : elle dispose d’un contrat sur mesure, à faire rédiger avec soin par un notaire ou un avocat.
Point de vigilance : une SCI n’est pas une solution automatique d’optimisation fiscale. Son intérêt dépend de la nature du projet, du financement, de l’occupation du mas et de la situation de chaque associé.
Construire le montage financier
Dans notre scénario, les parents apportent 1,2 million d’euros à la SCI. Les enfants souscrivent ensemble pour 300 000 euros, tandis que la société emprunte 900 000 euros sur quinze ans. La banque étudiera la capacité de remboursement de la SCI, mais aussi les revenus et le patrimoine des associés, qui peuvent être sollicités en garantie.
Le plan de financement doit intégrer bien davantage que le prix affiché :
- les droits et frais d’acquisition, particulièrement significatifs dans l’ancien ;
- les travaux de toiture, de pierre, de chauffage ou de mise aux normes de la piscine ;
- l’assurance, l’entretien des jardins et les charges de gardiennage ;
- la fiscalité locale et le coût d’une gestion locative professionnelle ;
- une réserve de trésorerie destinée aux dépenses imprévues.
Le recours à un crédit peut préserver la liquidité familiale, mais il faut éviter de bâtir le projet sur des recettes locatives trop optimistes. Dans l’immobilier de prestige, la demande varie selon la saison, la localisation précise et la qualité des prestations. Une étude réaliste des revenus potentiels est indispensable avant toute décision.
Rédiger des statuts adaptés à la vie familiale
Les statuts sont le véritable mode d’emploi de la propriété. Ils doivent préciser les pouvoirs du gérant, la majorité nécessaire pour vendre ou hypothéquer le mas, ainsi que les modalités de répartition des dépenses. Il est également judicieux de distinguer les décisions courantes des décisions exceptionnelles.
Organiser l’occupation du mas
Un calendrier annuel peut réserver certaines périodes aux parents, d’autres aux enfants, avec une procédure de réservation claire pour les vacances de printemps et d’été. Les statuts ou un règlement intérieur peuvent aussi encadrer les invités, les animaux, les travaux décoratifs et l’utilisation des équipements.
Cette organisation peut sembler formelle, mais elle protège les relations familiales. Elle évite qu’un associé assume seul les dépenses tandis qu’un autre profite davantage de la propriété. Une contribution annuelle proportionnelle aux parts, complétée par une participation liée à l’usage, peut être envisagée après validation juridique et comptable.
Prévoir les transmissions
La SCI facilite souvent la transmission progressive de parts, notamment par donations, mais chaque opération doit être étudiée au regard des règles fiscales en vigueur. Les clauses d’agrément peuvent empêcher l’entrée d’un tiers au capital sans accord familial. Il faut également anticiper le décès d’un associé, la séparation d’un couple ou la volonté d’un enfant de récupérer sa mise.
Dans une démarche patrimoniale globale, le notaire rapprochera les statuts de la SCI des dispositions testamentaires, du régime matrimonial et des éventuelles donations antérieures. Cette cohérence est essentielle pour éviter qu’une stratégie pensée pour une génération ne crée une difficulté pour la suivante.
Le choix d’un mas engage aussi une certaine conception de l’art de vivre : repas prolongés sous une treille, produits du marché et cuisine réunissant plusieurs générations. Pour préparer ces moments, certains propriétaires aiment explorer des recettes de bruschetta, simples à adapter aux tomates, herbes et fromages de saison. La maison devient alors un patrimoine vivant, autant qu’un actif immobilier.
SCI à l’impôt sur le revenu ou à l’impôt sur les sociétés ?
Par défaut, la SCI relève de l’impôt sur le revenu : chaque associé est imposé sur sa quote-part de résultat, même si les bénéfices restent dans la société. Ce régime est généralement cohérent avec une détention familiale et une occupation principalement privée, sous réserve d’une analyse personnalisée.
L’option pour l’impôt sur les sociétés peut sembler séduisante lorsque la location meublée et les amortissements entrent en jeu. Elle comporte toutefois des conséquences importantes, notamment lors de la revente, avec un calcul de la plus-value qui peut différer sensiblement du régime des particuliers. Une projection sur la durée de détention est donc indispensable.
La location saisonnière doit elle aussi être examinée avec prudence. Une activité commerciale trop importante peut modifier le traitement fiscal de la société et entraîner des obligations comptables supplémentaires. La stratégie doit rester cohérente avec l’usage réel du mas et avec les objectifs de la famille.
Les vérifications avant de signer
Pour une propriété ancienne, la beauté des matériaux ne doit pas faire oublier les contrôles techniques. Avant l’offre, il convient notamment d’examiner la situation urbanistique, les servitudes, l’accès, les ressources en eau, l’assainissement individuel et les éventuels travaux protégés par les règles patrimoniales locales.
Une visite avec un architecte ou un maître d’œuvre peut révéler les coûts liés à une rénovation énergétique, à la restauration des façades ou à la sécurisation des dépendances. Dans une transaction confidentielle ou off-market, la discrétion ne dispense jamais de la due diligence : elle rend simplement l’accompagnement professionnel encore plus précieux.
Un projet à orchestrer avec discrétion
L’achat d’un mas via une SCI familiale réussit lorsque les dimensions immobilière, financière, juridique et affective sont traitées ensemble. La structure ne remplace ni une stratégie patrimoniale ni un dialogue entre associés ; elle leur donne un cadre durable.
Chez Villa Or Prestige, nous accompagnons les acquéreurs qui souhaitent identifier une propriété rare, évaluer son potentiel et coordonner les premiers échanges avec leurs conseils. Découvrez tous nos services sur notre page d’accueil, dans un cadre pensé pour la confidentialité et la sérénité.