CFE pour les SCI : le seuil de 100 000 euros ne concerne pas toutes les locations
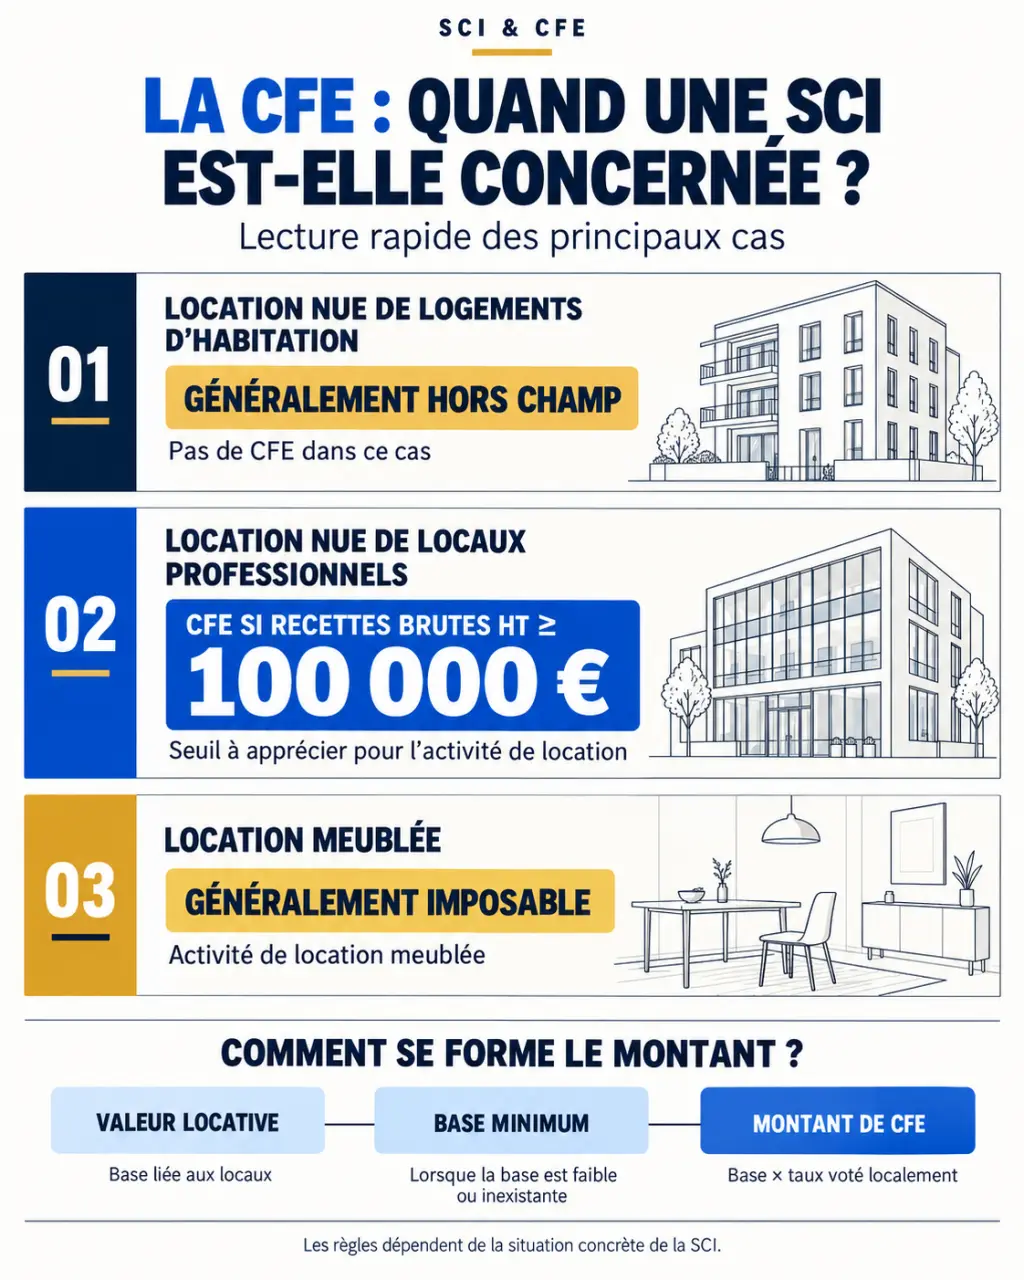
Une SCI qui loue des logements nus à usage d’habitation n’est en principe pas soumise à la cotisation foncière des entreprises. Pour des locaux professionnels loués nus, le seuil de 100 000 euros devient déterminant. En location meublée habituelle, les règles sont différentes : ce seuil ne protège pas la société. La nature de l’activité passe donc avant le choix entre impôt sur le revenu et impôt sur les sociétés.
Identifier les locations qui rendent la SCI imposable
La CFE est un impôt local relevant de la contribution économique territoriale. Elle concerne certaines activités professionnelles non salariées exercées habituellement. Une société civile immobilière peut donc en être redevable malgré sa forme civile, mais la simple propriété d’un immeuble ne suffit pas.
| Activité de la SCI | Traitement de principe | Point à vérifier |
|---|---|---|
| Location nue de logements d’habitation | Hors du champ de la CFE | Usage réel d’habitation et gestion patrimoniale |
| Location nue de locaux professionnels ou commerciaux | Imposable à partir de 100 000 euros de recettes ou de chiffre d’affaires | Montant brut hors taxes de la période de référence |
| Location meublée habituelle | En principe imposable | Exonérations éventuellement applicables |
| Bureaux meublés ou établissement équipé | En principe imposable | Équipements et prestations inclus dans le contrat |
| Garages et stationnements | Analyse selon les conditions de location | Location indépendante ou accessoire, durée et prestations |
Une SCI familiale n’est pas exonérée du seul fait que ses associés appartiennent à la même famille. Inversement, une SCI à l’IS ne devient pas automatiquement redevable si elle loue uniquement des logements nus d’habitation.
Pour un immeuble mixte, il faut distinguer les logements des surfaces professionnelles. Un garage loué avec un logement ne s’analyse pas nécessairement comme un parking exploité séparément. La qualification dépend des contrats et de l’utilisation effective des biens, pas seulement de leur désignation cadastrale.
Apprécier les 100 000 euros sans confondre recettes et bénéfice
Pour la location ou sous-location nue autre qu’à usage d’habitation, l’article 1447 du Code général des impôts prévoit un seuil de 100 000 euros de recettes brutes hors taxes ou de chiffre d’affaires. À ce montant, l’activité entre dans le champ de la CFE. Ce n’est ni un seuil de bénéfice ni une franchise applicable à toutes les locations.
Un calcul au niveau de la SCI, pas de chaque immeuble
Le seuil s’apprécie au niveau du redevable : il faut regrouper les recettes des locations nues concernées, même lorsque les immeubles se trouvent dans plusieurs communes. Les loyers des logements nus d’habitation exclus du dispositif ne doivent pas être ajoutés indistinctement à ceux des locaux professionnels.
Par exemple, une SCI percevant 80 000 euros pour des commerces nus et 40 000 euros pour des logements nus ne franchit pas le seuil du seul fait que ses loyers totaux atteignent 120 000 euros. En revanche, deux locaux professionnels produisant chacun 60 000 euros conduisent à examiner un total de 120 000 euros.
Encaissements ou créances acquises : vérifier la méthode applicable
Pour une SCI à l’IR dont les revenus sont déterminés selon les règles des revenus fonciers, les recettes correspondent généralement aux sommes effectivement encaissées. Dans d’autres situations, notamment à l’IS, le chiffre d’affaires repose sur les créances acquises : un loyer peut compter même s’il reste impayé. La composition des associés peut également nécessiter une vérification des règles de détermination du résultat.
Les montants sont retenus bruts, avant déduction des intérêts d’emprunt, travaux ou frais de gestion. La période de référence est généralement N-2, avec des règles particulières en début d’activité. Un franchissement constaté dans les comptes de l’année ne signifie donc pas nécessairement une imposition immédiate cette même année.
Distinguer absence d’imposition, exonération et cotisation minimum
Une location nue d’habitation hors du champ de la CFE n’a pas besoin d’une exonération pour échapper à cet impôt. Une activité imposable peut, elle, bénéficier d’un allégement sous conditions. Cette distinction permet de comprendre pourquoi deux SCI sans CFE à payer peuvent avoir des obligations différentes.
- Début d’activité : la CFE n’est normalement pas due l’année de création de l’activité imposable. La première année d’imposition bénéficie en principe d’une réduction de base de 50 %.
- Petites recettes : le seuil de 5 000 euros concerne l’exonération de cotisation minimum, et non une exclusion générale de toute CFE.
- Dispositifs territoriaux : certaines exonérations dépendent de la localisation, de l’activité et parfois d’une décision locale. Elles ne profitent pas automatiquement aux SCI patrimoniales.
L’année de constitution de la SCI et celle du démarrage de l’activité imposable ne coïncident pas toujours. Un changement de location ou le franchissement d’un seuil mérite donc une analyse spécifique auprès du service des impôts des entreprises, le SIE.
Le passage au meublé peut créer un engrenage fiscal : ajout du mobilier, nouvelle qualification de l’activité, examen de la CFE et conséquences possibles sur l’imposition des bénéfices de la SCI. Avant de comparer seulement les loyers espérés, chiffrez aussi la comptabilité, les obligations déclaratives et la fiscalité de sortie. Un supplément de loyer ne constitue pas, à lui seul, un gain net.
Estimer la CFE sans prendre le loyer pour base taxable
La CFE repose en principe sur la valeur locative des biens passibles de taxe foncière dont le redevable dispose pour son activité, puis sur le taux voté par la collectivité compétente. Les immeubles détenus ne constituent pas automatiquement la base imposable du bailleur : un local utilisé par le locataire pour son exploitation relève normalement de la situation de celui-ci.
Lorsqu’une SCI imposable dispose de peu de moyens immobiliers propres, une base minimum peut s’appliquer au lieu de son principal établissement. Elle dépend du chiffre d’affaires ou des recettes de référence et du montant fixé localement dans les limites légales.
À titre de repère, en 2026, les fourchettes légales de base minimum vont de 247 à 589 euros pour des recettes comprises entre 5 001 et 10 000 euros, et de 247 à 4 129 euros entre 100 001 et 250 000 euros. Ces sommes sont des bases, pas des montants de CFE à payer.
Exemple purement illustratif : une base retenue de 1 000 euros et un taux de 30 % donnent 300 euros, avant taxes additionnelles et frais éventuels. La CFE peut être déductible du résultat imposable, selon le régime fiscal et les règles de déduction applicables.
Déclarer et payer : les démarches à programmer
La déclaration initiale 1447-C-SD doit en principe être déposée avant le 31 décembre de l’année de création de l’établissement concerné, même en l’absence de CFE cette année-là. Le formulaire 1447-M-SD sert notamment à signaler certains changements ou à demander certaines exonérations, généralement avant le deuxième jour ouvré suivant le 1er mai.
Il n’existe pas de déclaration annuelle systématique si rien ne change. En revanche, une modification d’activité, de surface ou d’affectation, ou un franchissement de seuil, doit conduire à vérifier les démarches auprès du SIE.
- Consultez l’avis dématérialisé dans l’espace professionnel sur impots.gouv.fr.
- Prévoyez le paiement du solde au 15 décembre, sous réserve du calendrier applicable.
- Si la cotisation de l’année précédente dépasse 3 000 euros, un acompte de 50 % est en principe dû au 15 juin, sauf notamment en cas de mensualisation.
- Réglez en ligne ou par prélèvement ; vérifiez les délais d’adhésion au mode choisi.
Conservez les baux, le détail des recettes, les déclarations et les avis. En cas d’imposition inattendue, contrôlez d’abord l’activité retenue, la période de référence et la base minimum. Une demande de correction ne suspendant pas automatiquement le paiement, contactez rapidement le SIE pour éviter qu’une erreur se transforme en retard assorti de pénalités.