Commission d’agence immobilière : calcul, tranches et forfaits à comparer
Avant de signer un mandat, la question la plus concrète reste celle du prix : combien coûte une agence immobilière et sur quelle base les honoraires sont-ils calculés ? Aucun taux légal unique ne s’impose aux professionnels. Chaque agence fixe son barème, à condition de l’afficher de manière visible et lisible. Le montant peut être calculé avec un pourcentage unique, un barème par tranches dégressives ou un forfait fixe. Voici comment comparer les formules, calculer la commission et déterminer qui, du vendeur ou de l’acheteur, en supporte la charge.
Combien prend une agence immobilière en moyenne ?
Le taux le plus souvent cité sur le marché tourne autour de 5 % du prix de vente. Il s’agit toutefois d’une moyenne, qui recouvre des écarts importants selon le type d’agence, la valeur du bien et les services proposés. Une agence traditionnelle applique généralement un pourcentage qui diminue lorsque le prix du bien augmente. Une agence en ligne ou une néo-agence privilégie plus souvent un forfait fixe, identique quel que soit le montant de la transaction.
Calculateur de commission immobilière
Note : Ce calculateur ne prend pas en compte les frais de notaire. Le résultat dépend exclusivement du barème saisi.
Un barème librement fixé, mais encadré par l’affichage
La loi n’impose pas de plafond de commission, mais chaque agence doit présenter son barème de façon claire, en vitrine, sur son site internet ou dans ses documents commerciaux. Cette obligation permet au vendeur et à l’acheteur de connaître les tarifs avant de s’engager. Deux agences peuvent donc appliquer des barèmes parfaitement légaux tout en affichant plusieurs points de différence pour un bien comparable.
Le barème doit aussi préciser la nature des montants annoncés, notamment lorsqu’il s’agit de sommes TTC ou HT, ainsi que l’existence éventuelle d’un minimum de facturation. Ces éléments sont indispensables pour comparer deux offres sur une base identique.
Comment calculer le montant exact de la commission ?
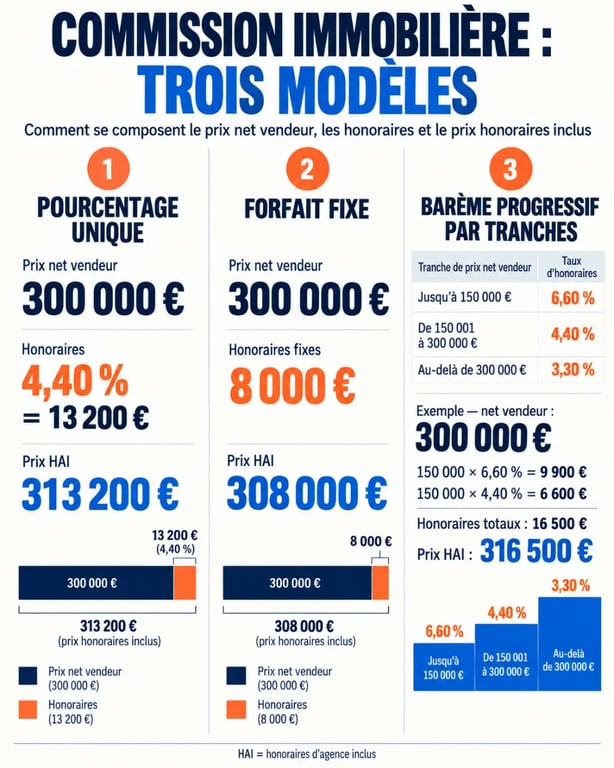
Trois méthodes sont courantes : le pourcentage unique appliqué à l’intégralité du prix, le barème par tranches dégressives et le forfait fixe. Elles peuvent produire des résultats très différents pour un même bien. Avant de comparer deux devis, il faut donc identifier le mode de calcul retenu et vérifier si le taux concerne tout le prix ou seulement une tranche.
Le calcul par tranches dégressives
Avec un barème dégressif, le taux baisse par paliers à mesure que le prix de vente augmente. Chaque tranche est calculée séparément, puis les montants sont additionnés. Un barème observé applique par exemple 6,60 % TTC jusqu’à 250 000 €, 4,40 % TTC de 250 000 € à 420 000 €, puis 3,30 % TTC au-delà de 420 000 €, avec un minimum de facturation de 6 000 € TTC.
Pour un bien vendu 450 000 €, le calcul est le suivant : 250 000 € × 6,60 % + 170 000 € × 4,40 % + 30 000 € × 3,30 %. Le total atteint 24 970 € d’honoraires. Le taux de 3,30 % ne s’applique donc pas à l’ensemble du prix. Seule la partie supérieure à 420 000 € bénéficie de ce taux. Cette distinction entre taux global et taux par tranche évite une erreur fréquente lors de la lecture d’un barème.
Le forfait fixe, indépendant du prix
D’autres grilles associent une tranche de prix à un montant fixe plutôt qu’à un pourcentage. Un exemple observé prévoit 5 000 € TTC pour un bien compris entre 0 et 50 000 €, puis 7 000 € TTC entre 50 000 € et 100 000 €. À partir de 100 000 €, le calcul redevient proportionnel : 7,5 % TTC entre 100 000 € et 150 000 €, 6,5 % TTC entre 150 000 € et 200 000 €, 5,5 % TTC entre 200 000 € et 300 000 €, puis 5 % TTC au-delà de 300 000 €. La TVA est appliquée au taux en vigueur de 20 % sur le montant hors taxes.
| Prix de vente | Taux à 4 % | Taux à 5 % | Taux à 6 % |
|---|---|---|---|
| 400 000 € | 10 500 € | 14 600 € | 18 700 € |
Pour un bien à 400 000 €, cet exemple montre l’écart concret entre plusieurs niveaux de commission. Plus de 8 000 € séparent le calcul à 4 % de celui à 6 %, alors que le prix du bien reste identique. Les montants du tableau doivent toutefois être lus avec le barème complet de l’agence, car un taux annoncé ne suffit pas toujours à connaître la somme réellement facturée.
Qui paie réellement les honoraires : vendeur ou acheteur ?
Les honoraires peuvent être à la charge du vendeur ou de l’acquéreur, selon ce que prévoit le mandat. Cette répartition modifie la présentation du prix et peut avoir une conséquence sur les frais liés à l’acquisition. Trois notions doivent être distinguées : le prix net vendeur, le prix honoraires d’agence inclus, ou HAI, et le prix frais d’agence inclus, ou FAI.
Le prix net vendeur correspond à la somme que le propriétaire perçoit réellement, hors commission. Le prix affiché à l’acquéreur peut inclure les honoraires ou les présenter séparément selon la formule retenue. Il faut donc vérifier la mention « honoraires charge vendeur » ou « honoraires charge acquéreur » avant de comparer deux annonces.
L’impact sur les frais de notaire
Le choix du payeur n’est pas neutre pour l’acquéreur. Lorsque les honoraires sont à sa charge, ils sont en principe exclus de l’assiette de calcul des frais de notaire, qui porte alors uniquement sur le prix net vendeur. À l’inverse, lorsque les honoraires sont intégrés au prix affiché et supportés par le vendeur, la base notariale peut être plus élevée.
Comparer deux annonces sans vérifier ce détail revient à rapprocher des montants qui ne recouvrent pas la même réalité. Le prix total à financer, le montant perçu par le vendeur et la base servant au calcul des frais ne doivent pas être confondus.
Que couvrent ces honoraires, et jusqu’où peut-on négocier ?
La commission ne rémunère pas uniquement la mise en relation entre un vendeur et un acquéreur. Elle peut couvrir l’estimation du bien, la préparation de la commercialisation, la diffusion sur les portails immobiliers, l’organisation des visites, la négociation avec les candidats acquéreurs, le suivi des diagnostics obligatoires et l’accompagnement jusqu’à la signature de l’acte authentique chez le notaire.
Un taux plus élevé peut correspondre à un périmètre de services plus large. À l’inverse, un taux plus bas peut être associé à une prestation plus limitée. Pour juger une offre, il faut donc comparer le rapport entre le service et le prix, pas uniquement le pourcentage affiché.
Les honoraires restent négociables dans certaines situations, notamment lorsque le bien a une valeur élevée, lorsque plusieurs agences sont mises en concurrence ou lorsque le vendeur accepte un mandat exclusif en échange d’une remise. La négociation peut porter sur le taux, le montant forfaitaire, le minimum de facturation ou le contenu de l’accompagnement.
Une discussion centrée uniquement sur le taux peut cependant réduire le budget consacré à la publicité, le nombre de visites organisées ou le temps consacré à la sélection des acquéreurs. Le vendeur a donc intérêt à examiner les prestations maintenues après la remise. Le bon point de comparaison est le service réellement prévu au mandat et son effet attendu sur le prix net vendeur.
Pourcentage variable ou forfait fixe : quel modèle choisir ?
Le choix dépend d’abord du prix du bien. Sur une transaction de forte valeur, un pourcentage dégressif peut représenter une somme importante, même lorsque le taux diminue. Un forfait fixe reste alors identique quel que soit le prix de vente. À l’inverse, sur un bien de faible valeur, le forfait peut représenter une part plus élevée du prix qu’un pourcentage modéré.
Certains barèmes, comme celui observé pour le viager, suivent une logique différente. Jusqu’à 120 000 €, un montant fixe de 9 600 € TTC s’applique. Le barème prévoit ensuite un taux dégressif : 8 % jusqu’à 290 000 €, 7 % de 290 001 € à 550 000 €, 6 % de 550 001 € à 900 000 €, puis 5 % au-delà de 900 001 €. La formule choisie peut donc varier selon le type de mandat autant que selon la valeur du bien.
Avant de signer, demandez le barème complet par écrit. Vérifiez s’il est exprimé en TTC ou en HT, repérez le minimum de facturation et identifiez le mode de calcul par tranche. Comparez ensuite plusieurs devis sur un même prix de vente simulé, plutôt que sur un taux isolé. Cette méthode permet d’évaluer le montant réel des honoraires, le prix net vendeur et l’étendue des services associés.