Simulateur viager : le DUH peut faire chuter la rente calculée
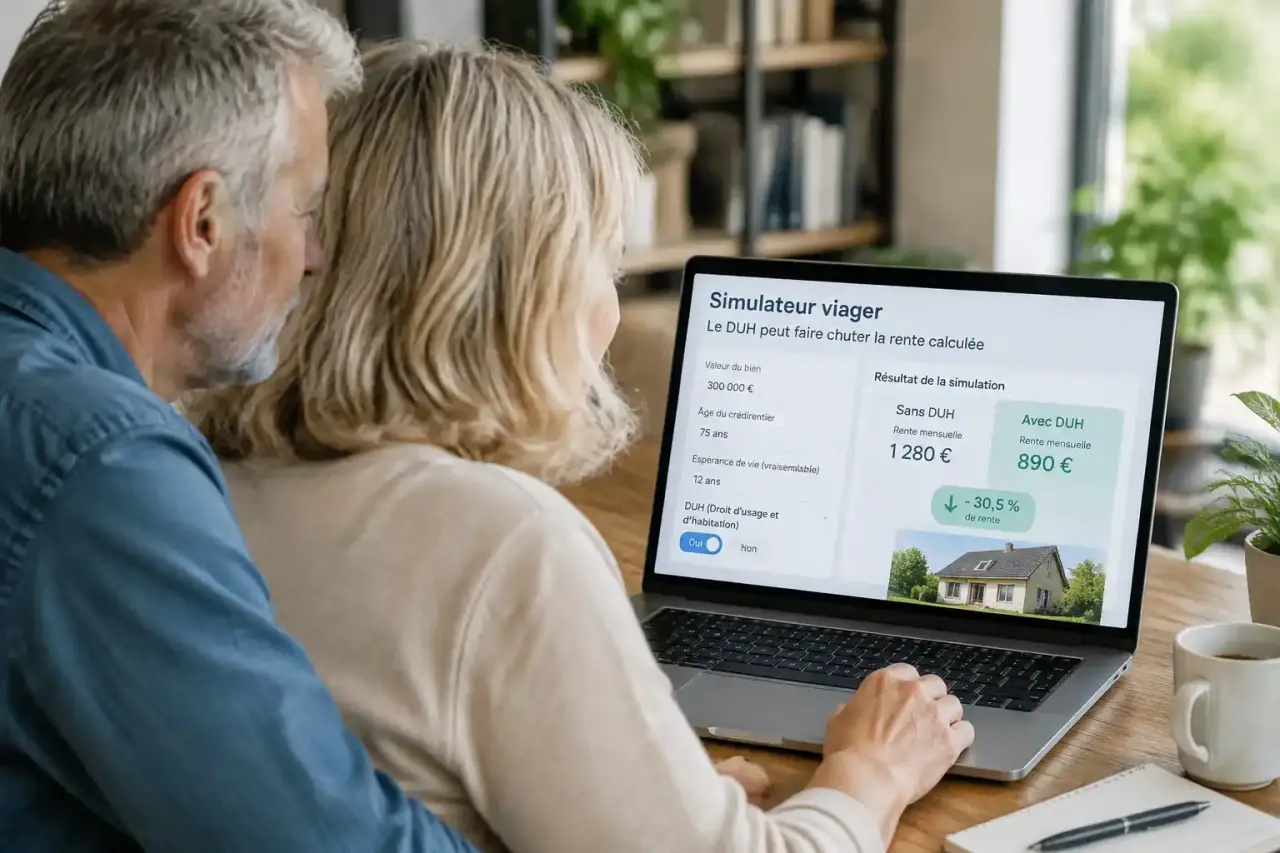
Un simulateur viager fournit une première estimation du bouquet, de la rente mensuelle et de la valeur résiduelle du bien. Pour obtenir un résultat exploitable, renseignez une valeur de marché réaliste, l’âge et le sexe du ou des vendeurs, le type de viager et le bouquet envisagé. La simulation aide à comparer plusieurs scénarios, mais elle doit être vérifiée par un notaire ou un professionnel du viager avant toute décision.
Les résultats à attendre d’un simulateur viager
Le principe est simple : le vendeur, appelé crédirentier, cède son bien à l’acheteur, ou débirentier, contre un capital versé à la signature et, le plus souvent, une rente périodique jusqu’à son décès. Le bouquet n’est pas obligatoire, mais il reste fréquent. Il répond au besoin de liquidités immédiates du vendeur et réduit le montant de la rente versée ensuite.
Un outil fiable doit afficher séparément la valeur vénale du logement, la valeur du droit éventuellement conservé par le vendeur, le bouquet et le capital restant à convertir en rente. Cette décomposition est plus instructive qu’un montant mensuel isolé. Elle permet de repérer l’hypothèse qui modifie réellement l’équilibre de l’opération et de comparer plusieurs configurations.
Préparer les données qui rendent l’estimation crédible
La valeur vénale correspond au prix de marché d’un bien libre de toute occupation. Elle ne doit pas être confondue avec un prix souhaité ou un prix affiché. Pour l’estimer, comparez les ventes récentes de logements similaires dans le même secteur. Prenez ensuite en compte la surface, l’état général, les travaux à prévoir, l’étage, la copropriété et la qualité de l’emplacement. Une valeur de départ trop élevée augmente mécaniquement le bouquet et la rente affichés par le simulateur.
- Valeur estimée du bien et localisation précise ;
- Âge, sexe et situation du ou des vendeurs ;
- Viager libre ou viager occupé ;
- Montant du bouquet souhaité ou capacité de financement de l’acheteur ;
- Loyer de marché lorsque le vendeur conserve l’occupation ;
- Modalités prévues : indexation, réversion au conjoint et libération anticipée.
Du prix du logement à la rente : comprendre le calcul
Le calcul commence par la valeur vénale. En viager occupé, on déduit ensuite la valeur du droit d’usage et d’habitation, ou DUH. Le bouquet est retiré de cette valeur résiduelle, puis le capital restant est converti en rente selon une durée de vie statistique ou un taux d’annuité. Les tables de mortalité, l’âge et le sexe influencent donc directement le montant théorique de la rente.
| Variable | Effet habituel sur la rente |
|---|---|
| Valeur vénale plus élevée | Augmente le capital à convertir, donc la rente à bouquet et conditions égaux. |
| Bouquet plus élevé | Réduit le capital restant et diminue la rente. |
| Vendeur plus âgé | Raccourcit généralement la durée statistique de versement et augmente la rente théorique. |
| DUH ou décote d’occupation plus forte | Réduit la valeur occupée et fait baisser la rente. |
| Deux têtes | Peut prolonger les versements jusqu’au décès du dernier vivant et diminuer la rente initiale. |
Le DUH, un paramètre à examiner avant le montant mensuel
Le DUH donne au vendeur le droit de continuer à habiter le logement. Sa valeur dépend notamment du loyer de marché, de la durée d’occupation estimée et du taux d’actualisation utilisé pour ramener les loyers futurs à leur valeur actuelle. Certains calculs s’appuient sur un barème ; d’autres actualisent les loyers attendus. Ces méthodes peuvent donc produire des résultats sensiblement différents.
Le montant de la rente est souvent le premier élément regardé lors d’une simulation. Pourtant, la valeur du DUH peut modifier beaucoup plus largement le capital à convertir. Un loyer de référence trop élevé, une durée d’occupation mal paramétrée ou une décote choisie sans cohérence peut déplacer des dizaines de milliers d’euros avant même le calcul de la rente. Demandez à voir la valeur libre, la valeur occupée et l’hypothèse locative. Ces données permettent de comprendre la logique financière du dossier.
Le taux d’actualisation mérite la même attention. Une plage de 3 % à 6 % est couramment envisagée dans les méthodes économiques. Plus ce taux est élevé, plus la valeur actuelle des flux futurs diminue. Il n’existe pas de réglage universel : l’hypothèse doit être clairement indiquée et appliquée de manière cohérente à l’ensemble du scénario.
Viager libre, occupé et autres solutions : choisir ce que vous comparez
Un simulateur utile ne se limite pas au calcul d’une rente. Il doit aussi aider à comparer la disponibilité du logement, le besoin de capital et le risque financier accepté par chaque partie. Le vendeur n’arbitre pas entre les mêmes priorités selon qu’il souhaite rester dans le bien ou en récupérer immédiatement la pleine valeur d’usage.
| Solution | Occupation du logement | Point d’attention |
|---|---|---|
| Viager libre | L’acheteur dispose immédiatement du bien. | La valeur de référence est celle du bien libre ; à bouquet égal, la rente est généralement plus élevée. |
| Viager occupé | Le vendeur conserve son droit d’usage et d’habitation. | Le DUH diminue la valeur à convertir, mais permet au vendeur de rester chez lui. |
| Nue-propriété | Le vendeur conserve l’usage ou l’usufruit selon l’acte. | La vente porte sur un capital, sans nécessairement prévoir de rente viagère. |
| Prêt viager hypothécaire | Le propriétaire reste dans son logement. | Il s’agit d’un emprunt garanti par le bien, et non d’une vente. |
Un ou deux vendeurs : ne pas oublier la réversion
Dans un viager sur deux têtes, la rente peut être prévue jusqu’au décès du dernier vivant. Le simulateur doit donc intégrer l’âge et le sexe des deux personnes, ainsi que la clause de réversibilité. Cette protection du conjoint modifie la durée probable des paiements et l’équilibre économique de la vente.
Une simulation sur deux têtes ne peut pas être traitée comme celle d’un vendeur seul. La durée statistique de versement peut être plus longue, ce qui influence directement la rente initiale. Les modalités prévues dans l’acte doivent donc être saisies avec précision avant de comparer le résultat avec une autre solution patrimoniale.
Ce qu’il faut contrôler avant de retenir une simulation
Une estimation en ligne reste indicative. Elle ne connaît ni l’état exact du bien, ni les règles de copropriété, ni les objectifs patrimoniaux des parties. Elle ne remplace pas la rédaction de l’acte authentique. Le notaire sécurise notamment les clauses relatives au paiement, à l’indexation, à la réversibilité et aux conséquences d’un défaut de versement.
La qualité de la valeur vénale doit aussi être vérifiée. Une erreur sur le prix du logement se répercute sur le bouquet, le DUH et le capital converti en rente. Le résultat d’un simulateur sert donc surtout de base de discussion et de comparaison entre plusieurs hypothèses.
Les clauses qui protègent le vendeur comme l’acheteur
La rente peut être indexée pour préserver le pouvoir d’achat du crédirentier. L’acheteur doit alors mesurer l’évolution possible de son effort financier au fil du temps. En cas de libération anticipée du logement, une majoration de rente peut être prévue puisque l’acquéreur récupère la jouissance du bien plus tôt.
La répartition de la taxe foncière, des charges, de l’entretien et des gros travaux doit également être écrite sans ambiguïté. Ces éléments ne changent pas toujours le montant affiché par le simulateur, mais ils influencent le coût réel de l’opération pour l’acheteur et les droits conservés par le vendeur.
Enfin, le viager repose sur un aléa : la durée de versement dépend de la vie du vendeur. Une rente ne peut donc pas être présentée comme un rendement garanti ni comme un coût final certain. Faites varier le bouquet, le DUH et l’hypothèse de durée avant de négocier. Cette comparaison donne au vendeur une vision plus claire de ses revenus potentiels et à l’acheteur une lecture plus juste de son engagement.