Tableau de calcul du viager occupé : du droit d’habitation à la rente, sans confondre les barèmes
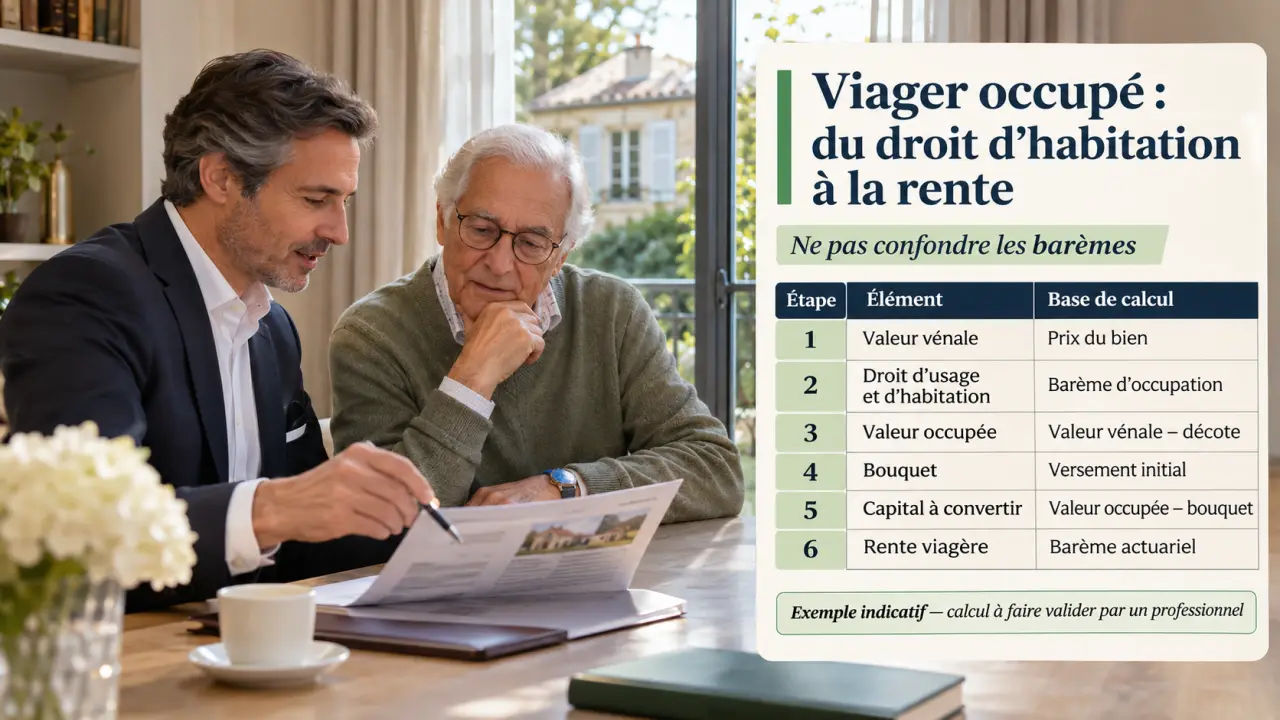
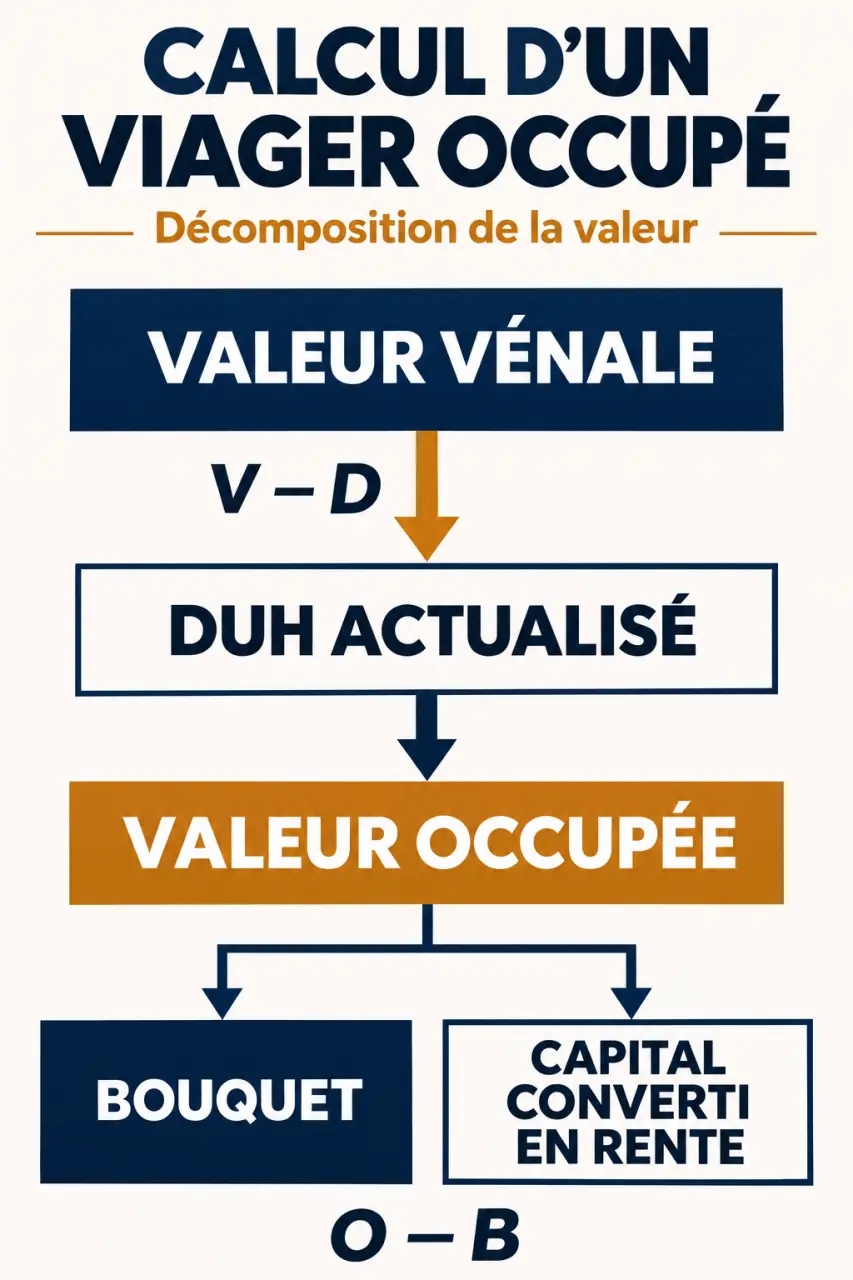
Pour estimer un viager occupé, il faut d’abord retrancher la valeur du droit d’usage et d’habitation (DUH) de la valeur du logement libre. Le montant restant se répartit ensuite entre un bouquet versé à la signature et une rente viagère. Un tableau permet de suivre ces opérations, à condition de distinguer les hypothèses économiques des références fiscales.
Le tableau de calcul à remplir avant de fixer une rente
La valeur vénale correspond à la valeur de marché du bien libre. Elle doit être étayée par des transactions comparables, en tenant compte de l’état du logement et de sa localisation. La valeur locative représente, elle, le loyer que ce logement pourrait procurer : ce n’est pas un pourcentage automatique du prix de vente.
Le tableau suivant peut être repris dans un tableur. Les montants doivent être exprimés sur une base cohérente, notamment pour les loyers et les charges retenues.
| Élément | Unité | Valeur ou calcul à renseigner |
|---|---|---|
| Valeur vénale V | € | Estimation du bien libre |
| Valeur locative annuelle L | €/an | Loyer mensuel retenu × 12 |
| Durée probable n | Années | Hypothèse issue d’une référence statistique identifiée |
| Taux d’actualisation i | % annuel | Hypothèse économique à justifier |
| DUH économique D | € | Somme des loyers futurs actualisés |
| Valeur occupée O | € | V − D |
| Bouquet B | € | Capital négocié, versé à la signature |
| Capital converti en rente C | € | O − B |
| Rente mensuelle | €/mois | Conversion actuarielle de C selon les paramètres retenus |
En viager libre, le vendeur ne conserve pas l’occupation : on ne déduit donc pas le DUH présenté ici. En viager occupé, cette déduction rémunère économiquement le droit conservé. Un prix payable inférieur à la valeur libre ne signifie donc pas, à lui seul, une vente à perte.
Valoriser l’occupation : méthode économique et référence fiscale
Le DUH économique traduit les loyers économisés
Une méthode pédagogique consiste à additionner les loyers que le vendeur n’aura pas à payer pendant une durée probable d’occupation, en les actualisant. L’actualisation ramène chaque économie future à sa valeur d’aujourd’hui. Le taux retenu doit être explicite : il influence directement la décote d’occupation.
DUH = somme, pour t allant de 1 à n, de L / (1 + i) puissance t. Avec un loyer annuel constant, une durée entière et des flux en fin d’année, cette formule devient : DUH = L × [1 − (1 + i) puissance −n] / i. À taux nul, elle se réduit à L × n.
Cette projection sur une durée fixe reste une simplification. Une valorisation actuarielle plus fine peut pondérer les flux par les probabilités de survie. Il faut aussi préciser si le loyer retenu est corrigé de certaines charges et comment son évolution est traitée.
Le barème fiscal ne remplace pas une estimation économique
L’article 669 du Code général des impôts valorise fiscalement l’usufruit et la nue-propriété selon l’âge. Il ne mesure pas directement les loyers économisés. Le DUH et l’usufruit sont par ailleurs des droits distincts : leurs valeurs ne doivent pas être interchangées sans explication.
Immoprêt illustre une approche appliquant au DUH 60 % de la valeur fiscale de l’usufruit. À 78 ans, pour un bien de 200 000 €, l’usufruit retenu est de 30 %, soit 60 000 € ; le DUH ressort alors à 36 000 €, et la valeur occupée à 164 000 €. Ce résultat ne doit pas être présenté comme équivalent à celui d’une méthode fondée sur le loyer local.
Utilisez la méthode annoncée comme un filtre de comparaison : deux estimations ne sont comparables que si elles laissent passer les mêmes paramètres. Avant de regarder la rente, alignez valeur libre, loyer, charges, occupation et hypothèses statistiques. Sinon, un écart apparemment commercial peut simplement provenir de conventions de calcul différentes.
Un exemple chiffré vérifiable, jusqu’au capital à convertir
Prenons un exemple pédagogique hypothétique : un logement estimé à 300 000 €, une valeur locative de 1 000 € par mois, une occupation projetée sur 10 ans et un taux d’actualisation de 4 %. Ces hypothèses servent à vérifier les opérations ; elles ne correspondent pas à un barème universel par âge.
| Étape | Calcul | Résultat arrondi |
|---|---|---|
| Loyer annuel | 1 000 × 12 | 12 000 € |
| DUH actualisé | 12 000 × [1 − 1,04 puissance −10] / 0,04 | 97 331 € |
| Valeur occupée | 300 000 − 97 331 | 202 669 € |
| Bouquet choisi | Montant négocié | 50 000 € |
| Capital converti en rente | 202 669 − 50 000 | 152 669 € |
Une division simplifiée donnerait 152 669 / 10 / 12, soit environ 1 272 € par mois. Ce montant est uniquement un repère arithmétique : il ignore notamment la distribution des probabilités de survie et l’actualisation des versements de rente. Il ne constitue pas une proposition de rente contractuelle.
Le tableau montre aussi l’arbitrage entre capital immédiat et revenu régulier. Avec un bouquet de 70 000 € au lieu de 50 000 €, le capital à convertir descendrait à 132 669 €. À paramètres identiques, la rente calculée serait donc plus faible.
La rente viagère ne s’arrête pas à la durée moyenne
Les tables de mortalité de l’Insee, les tables utilisées par les assureurs ou un barème spécialisé comme le barème Daubry apportent des références statistiques. Demandez toujours quelle référence et quelle version ont été utilisées : elles ne constituent pas une prévision individuelle de longévité.
Pour convertir le capital résiduel en rente, le professionnel utilise un coefficient tenant notamment compte des probabilités de survie et des hypothèses financières. La durée probable n’est pas une échéance de paiement : la rente reste due pendant la vie du crédirentier, selon les conditions du contrat, même si celui-ci dépasse cette durée statistique.
Un dossier concernant un couple exige un calcul adapté. Une rente réversible au survivant ne se traite pas comme une rente sur une seule tête. L’indexation, la périodicité des versements et les conditions d’une libération anticipée doivent également être intégrées à l’analyse, plutôt qu’ajoutées après la simulation.
Les vérifications à demander avant de retenir une estimation
Un simulateur est utile pour tester plusieurs scénarios, mais un résultat sans hypothèses détaillées reste difficile à interpréter. Faites varier séparément le loyer, le taux et le bouquet : vous identifierez ce qui explique réellement le montant proposé.
- Estimation immobilière : demander les références qui justifient la valeur libre et le loyer.
- Occupation : vérifier la nature du droit conservé et les modalités de départ anticipé.
- Calcul : obtenir la méthode du DUH, la table de mortalité et les paramètres de conversion en rente.
- Contrat : clarifier l’indexation, la réversion éventuelle et la répartition des charges, taxes et travaux.
- Bouquet : préciser la base de tout pourcentage annoncé, valeur libre ou valeur occupée.
Faites ensuite vérifier l’ensemble par le notaire et, si nécessaire, par un spécialiste du viager. L’objectif n’est pas de trouver un chiffre prétendument certain, mais une estimation explicable, cohérente avec les droits conservés et les engagements de chaque partie.