Achat par un promoteur immobilier : un prix plus élevé, mais à quelles conditions ?
Un promoteur peut acheter votre maison ou votre terrain pour y construire un programme immobilier. Son offre dépend alors du potentiel constructible, et pas seulement de la valeur actuelle du bien. Un prix supérieur à celui d’une vente classique est possible, mais il faut le mettre en regard des délais, des conditions suspensives et du risque d’immobilisation.
L’expression « achat promoteur immobilier » peut aussi désigner l’acquisition d’un logement neuf auprès de ce professionnel, notamment en vente en l’état futur d’achèvement (VEFA). Ici, nous traitons principalement le cas du propriétaire qui envisage de vendre son bien à un promoteur.
Le potentiel du terrain compte davantage que l’état de la maison
Le promoteur recherche une assiette foncière permettant une opération réalisable et rentable. Il peut s’intéresser à un terrain nu, une maison avec jardin, un petit immeuble ou un local d’activité. Une construction vieillissante n’est donc pas nécessairement un obstacle si sa démolition permet un nouveau programme.
Le premier examen porte sur le plan local d’urbanisme (PLU) : zonage, hauteur autorisée, emprise au sol, recul par rapport aux limites, stationnement et espaces végétalisés. Consultez les documents applicables auprès du service urbanisme de la mairie. Une parcelle constructible n’est pas pour autant adaptée à une opération collective.
Les accès, les réseaux, les servitudes, la pollution éventuelle et la qualité du sol peuvent réduire le potentiel. À l’inverse, un assemblage avec des parcelles voisines peut rendre envisageable un projet impossible sur votre seul terrain. Cette dépendance doit être identifiée avant de négocier.
Appliquez un filtre simple aux premières approches : demandez au promoteur ce qu’il sait déjà, ce qu’il suppose et ce qu’il doit encore vérifier. Une surface constructible annoncée sans analyse du stationnement ou des accès reste une hypothèse. Cette distinction entre certitude, hypothèse et point bloquant permet de comparer la solidité des offres, plutôt que leur seul montant.
Le bilan promoteur explique le prix, sans garantir une surenchère
Pour calculer son offre, le promoteur raisonne à rebours : il estime les recettes de vente du futur programme, puis retranche les dépenses et la marge recherchée. Le solde détermine sa capacité d’achat du foncier.
Le bilan promoteur doit notamment intégrer la démolition, la construction, les études, les honoraires, les taxes, les assurances et les frais financiers. Une baisse de la surface réalisable ou un surcoût de fondations peut donc diminuer le prix proposé.
France Immeuble présente un exemple portant sur 2 000 m² de construction : 10 000 000 € de recettes prévisionnelles, moins 6 000 000 € de démolition et de construction, puis 1 500 000 € de marge, aboutissent à 2 500 000 € pour le terrain. Face à une valeur de marché de 1 600 000 €, l’écart atteint 900 000 €. Ce calcul simplifié illustre une logique économique, mais ne remplace pas un bilan intégrant toutes les charges.
France Immeuble évoque une marge nette recherchée de 15 à 20 % du chiffre d’affaires : c’est un repère propre à cette présentation, pas une règle applicable à chaque opération. De même, sa recommandation d’envisager cette vente avec une valorisation supplémentaire d’au moins 20 % ne constitue pas un seuil universel.
Faites établir une estimation classique et sollicitez plusieurs opérateurs. Comparez ensuite le produit net de vente, après fiscalité éventuelle, frais d’accompagnement et dépenses supportées pendant l’attente.
De l’étude à l’acte : organiser un calendrier réaliste
Préparez un dossier initial comprenant le titre de propriété, les références cadastrales, les plans disponibles, les informations sur les servitudes et l’occupation, ainsi que les diagnostics existants. Signalez immédiatement un bail, une indivision ou une succession non réglée : ces situations peuvent modifier les modalités de vente.
- Étude de faisabilité : examen réglementaire, technique, commercial et financier. Nexity évoque quelques semaines à quelques mois.
- Offre écrite : elle précise notamment les parties, le bien, le prix, les conditions et sa durée de validité. Crédit Mutuel Immobilier cite deux semaines à deux mois.
- Avant-contrat : les engagements, échéances et conditions de réalisation sont formalisés avec le notaire.
- Autorisations et études : dépôt du permis, vérifications techniques, financement et éventuelle pré-commercialisation.
- Acte authentique : signature après réalisation des conditions prévues et vérifications notariales.
Crédit Mutuel Immobilier évoque une durée moyenne de vente de 18 mois ; Nexity mentionne des promesses unilatérales de vente de 18 à 24 mois. Ce sont des repères, non des délais garantis. France Immeuble annonce également 6 mois minimum pour obtenir un permis purgé de tout recours.
La purge des recours exige une vérification précise. Le délai de recours des tiers est généralement de 2 mois à compter d’un affichage régulier et continu du permis. La présentation de Nexity mentionne 1 mois supplémentaire pour l’administration, mais ce raccourci ne décrit pas tous les mécanismes de contrôle ou de retrait. Faites confirmer le calendrier applicable par le notaire.
Avant de signer, répartir clairement les risques
Vous pouvez refuser l’offre, demander des précisions ou transmettre une contre-offre. Ne signez pas une proposition en pensant qu’elle est sans conséquence : sa portée dépend de sa rédaction et de votre réponse. Faites-la examiner avant acceptation.
Offre, promesse et compromis ne créent pas les mêmes engagements
L’offre d’achat exprime une proposition dont l’acceptation peut produire des effets juridiques. Dans une promesse unilatérale d’achat, l’acquéreur s’engage à acheter selon les modalités prévues. Dans une promesse unilatérale de vente, le vendeur accorde au bénéficiaire une option d’achat pendant une période définie. Le compromis engage réciproquement les parties, sous réserve notamment des conditions suspensives. Le titre du document ne suffit donc pas : son contenu doit être analysé.
Les clauses à négocier en priorité
- Le permis attendu : caractéristiques du programme et conséquences d’un refus ou d’une autorisation réduite.
- Les autres conditions : financement, pré-commercialisation, acquisition de parcelles voisines, sol et servitudes.
- Les échéances : dates de dépôt, justificatifs de démarches et date limite de réalisation.
- Les prolongations : motifs admissibles, durée et nécessité de votre accord.
- L’immobilisation : montant, versement, restitution et cas dans lesquels la somme vous reste acquise.
Nexity et Crédit Mutuel Immobilier citent une indemnité d’immobilisation de 5 à 10 %. Ce repère n’est pas un droit automatique à indemnisation si le projet échoue. Son régime dépend du contrat et des règles applicables ; une condition suspensive non réalisée peut notamment conduire à sa restitution.
Choisir l’offre compatible avec vos priorités
Une offre élevée mais très conditionnelle peut être moins adaptée qu’une vente plus rapide si vous devez financer un déménagement ou régler une succession. Comparez les options sur une même base.
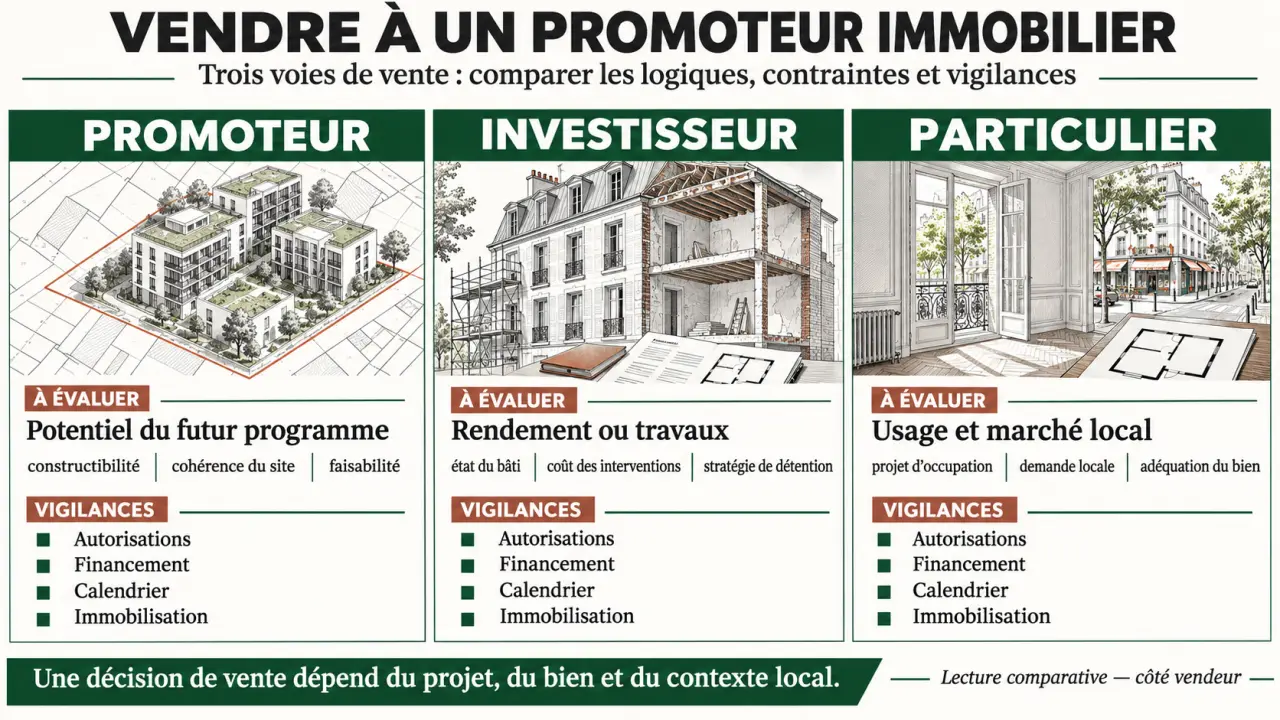
| Acquéreur | Logique de prix | Vigilance principale |
|---|---|---|
| Promoteur | Potentiel du futur programme | Autorisations, conditions et immobilisation |
| Investisseur | Rendement, travaux ou revente | Financement et hypothèses de valorisation |
| Particulier | Usage et marché local | Financement et calendrier de libération |
Vérifiez les opérations déjà réalisées par le promoteur, son expérience locale et l’identité de la société qui signera. Un spécialiste foncier peut organiser la consultation ; demandez sa rémunération et l’étendue de sa mission. Nexity mentionne environ 800 à 1 000 € pour un service de courtier, sans que ce montant constitue un tarif général.
Avant tout engagement, demandez à votre notaire de vérifier le contrat, la fiscalité de la cession et les conditions de sortie. La bonne offre associe un prix acceptable, un calendrier supportable et des obligations vérifiables, pas seulement un montant séduisant.