Amendement plus-value immobilière : cinq ans d’occupation pour rester exonéré ?
L’amendement I-CF1426 discuté dans le cadre du PLF 2026 vise à conditionner l’exonération de la plus-value sur la résidence principale à cinq années d’occupation, avec des exceptions. Mais un amendement adopté en commission n’est pas une règle fiscale applicable. Pour un propriétaire qui prépare une vente, il faut distinguer le régime d’exonération, la modification proposée et son parcours parlementaire.
Ce que l’amendement changerait pour votre résidence principale
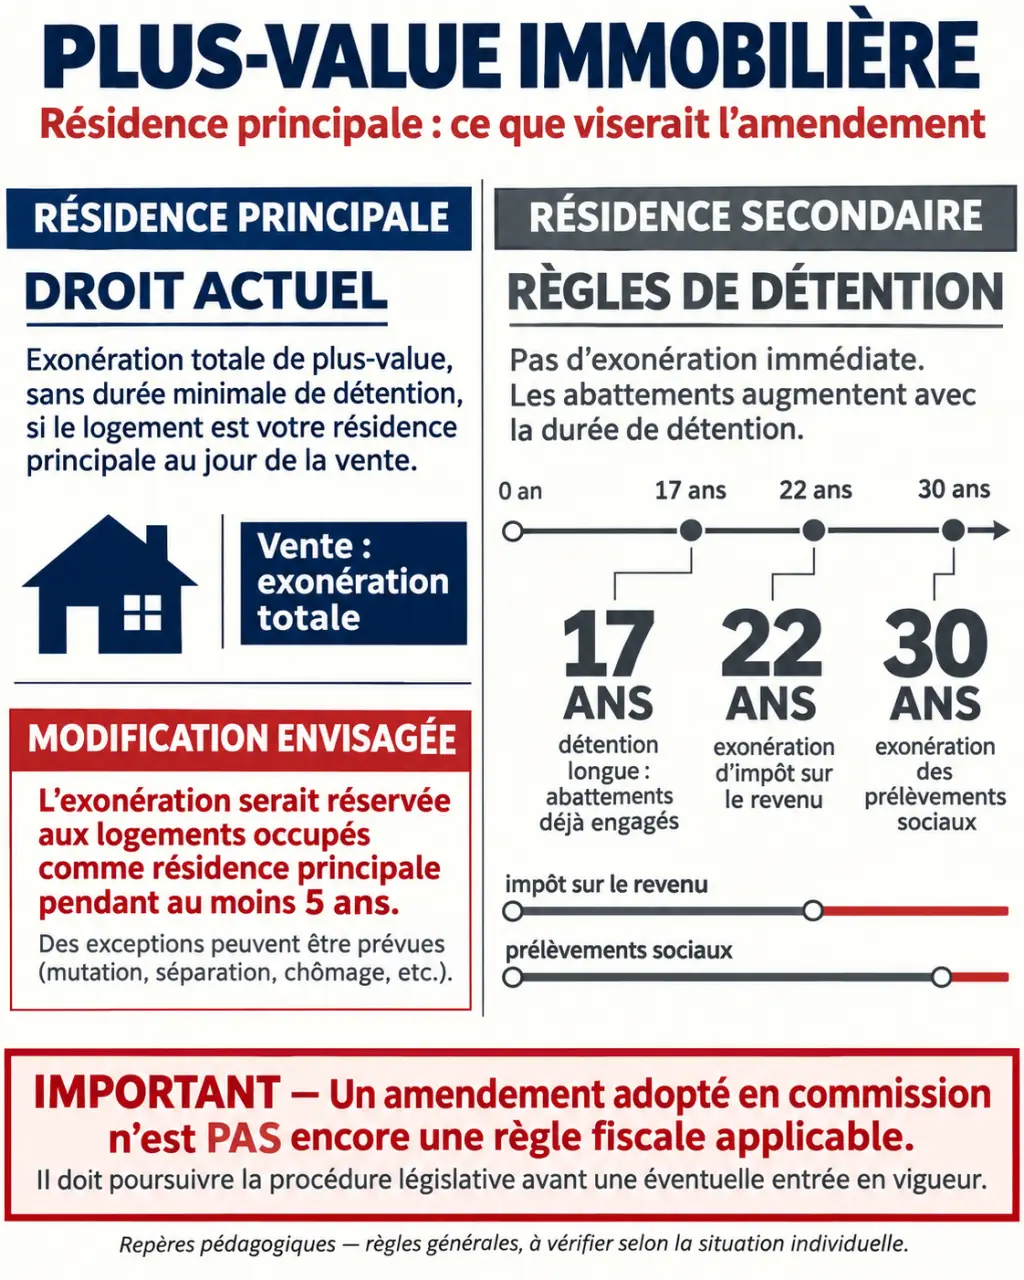
Le régime de référence repose sur l’article 150 U, II-1° du Code général des impôts : la plus-value réalisée lors de la vente de la résidence principale est exonérée d’impôt sur le revenu et de prélèvements sociaux. Cette exonération couvre également ses dépendances immédiates et nécessaires, sous les conditions applicables à leur cession.
Testez vos repères sur la plus-value immobilière
Six questions pour vérifier les notions évoquées dans l’article. Répondez, puis validez pour découvrir votre score et les corrections.
Ce quiz reprend uniquement les notions précisées dans le sujet. Il ne préjuge pas de l’entrée en vigueur de l’amendement.
Il n’existe pas, dans ce régime, de durée minimale générale de détention ou d’occupation. Le logement doit toutefois constituer une résidence principale réelle, et non une adresse déclarée uniquement pour obtenir l’avantage fiscal.
Une condition d’occupation, pas seulement de propriété
L’amendement I-CF1426 introduirait une condition portant sur les cinq années précédant la cession, pendant lesquelles le logement devrait avoir constitué la résidence principale du vendeur. Posséder un appartement depuis longtemps ne suffirait donc pas nécessairement : durée de détention et durée d’occupation sont deux notions différentes.
Par exemple, un appartement détenu depuis dix ans, mais occupé comme résidence principale depuis trois ans après une période de location, ne remplirait pas cette condition de cinq ans. À l’inverse, une résidence principale occupée pendant toute la période requise satisferait ce critère, sous réserve du texte finalement retenu.
Des exceptions pour préserver les changements de logement
Le dispositif envisagé prévoit des exceptions liées à des motifs impérieux familiaux, médicaux ou professionnels, ainsi qu’à l’acquisition d’une autre résidence principale. L’objectif est de distinguer les reventes spéculatives des ventes imposées par un changement de vie ou inscrites dans un parcours résidentiel.
Une mutation, une séparation ou une difficulté médicale ne doivent cependant pas être présentées comme des exonérations automatiquement acquises. Leur traitement dépendrait de la rédaction définitive, des conditions de justification et des éventuelles précisions administratives. De même, l’exception liée au nouvel achat ne permet pas de présumer un délai de réinvestissement ou un montant à remployer qui ne seraient pas expressément fixés.
Adoption en commission : ce que l’on peut réellement en déduire
L’adoption de l’amendement I-CF1426 en commission des finances constitue une étape parlementaire, pas la preuve de son entrée en vigueur. Ce stade ne permet pas d’affirmer que toute vente avant cinq ans est désormais taxable. Il ne permet pas davantage de garantir que la proposition sera conservée sans modification.
Pour connaître son statut définitif, il faut consulter le dossier du PLF 2026 à l’Assemblée nationale, puis le texte de la loi éventuellement promulguée et la version applicable du CGI sur Légifrance. La doctrine publiée au BOFiP peut ensuite préciser l’interprétation administrative du dispositif.
- En commission : les parlementaires examinent et peuvent adopter une proposition de modification.
- En séance publique et pendant la navette : le dispositif peut être conservé, modifié ou écarté, notamment lors de l’examen au Sénat.
- En cas de désaccord : une commission mixte paritaire peut rechercher un texte commun.
- Après adoption définitive : la promulgation, la publication et les dispositions d’entrée en vigueur déterminent son application.
Pour une vente engagée, la question essentielle serait celle des règles transitoires : quelles cessions seraient concernées et à compter de quelle date ? Un compromis signé ne doit pas être considéré, sans vérification, comme une garantie de maintien du régime antérieur. Le notaire doit contrôler la règle applicable à l’opération et à son calendrier.
Résidence secondaire et location : une autre logique d’exonération
La proposition concernant la résidence principale ne doit pas être confondue avec l’amendement I-377, relatif à l’article 150 VC du CGI. Celui-ci porte sur les abattements pour durée de détention et envisage de ramener de 22 ans à 17 ans le délai d’exonération d’impôt sur le revenu pour les biens concernés. Le délai de 30 ans pour les prélèvements sociaux resterait distinct.
Amendement sur la lutte contre l’évasion de la taxe sur les plus-values — Consultez le texte officiel et le dossier parlementaire de l’amendement visant les mécanismes d’évitement de la taxe sur les plus-values immobilières, notamment en zones touristiques.
| Situation | Régime de référence | Modification envisagée |
|---|---|---|
| Résidence principale | Exonération totale, sans durée minimale générale, sous conditions | I-CF1426 : cinq années d’occupation, sauf exceptions |
| Résidence secondaire | Exonération après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux | I-377 : passage envisagé de 22 à 17 ans pour l’impôt sur le revenu |
| Bien locatif relevant du régime des particuliers | Abattements pour durée de détention, avec échéances distinctes de 22 et 30 ans | Vérifier le champ exact de toute modification définitivement adoptée |
Ces délais ne signifient pas qu’aucun allègement n’existe avant l’exonération totale : les abattements s’appliquent progressivement selon les règles propres à chaque imposition. Surtout, 17 ans ne signifierait pas une exonération de tous les prélèvements, puisque le volet social conserverait sa propre échéance.
Les deux propositions poursuivent des logiques différentes : limiter certaines reventes rapides pour la résidence principale, et réduire l’incitation à conserver longtemps un autre bien pour des raisons fiscales. Leur effet sur le marché dépendrait toutefois des modalités retenues et des décisions des propriétaires.
Avant de vendre, sécurisez l’usage du bien et votre dossier
Indépendamment de toute réforme, l’administration fiscale peut vérifier le caractère habituel et effectif de l’occupation. Une déclaration d’adresse ne suffit pas à transformer une résidence secondaire en résidence principale. Les consommations d’énergie, l’assurance habitation, l’abonnement internet et les informations fiscales peuvent contribuer à apprécier la cohérence de la situation, sans constituer chacun une preuve décisive.
Pensez à votre logement comme à une succession de strates d’usage : résidence louée, période vacante, installation personnelle, puis départ. Pour sécuriser la vente, reconstituez cette chronologie plutôt que de réunir seulement des justificatifs récents. Un tableau personnel associant chaque période à son usage et aux pièces correspondantes permet de repérer une contradiction entre un bail, une assurance et la date d’emménagement déclarée.
Avant de fixer votre prix net vendeur ou d’engager un nouvel achat, préparez ces vérifications avec le notaire :
- Qualifier le bien : résidence principale effective, résidence secondaire ou logement locatif.
- Reconstituer les dates : acquisition, occupation, location éventuelle, départ et cession prévue.
- Documenter le motif de vente : notamment si une exception devait devenir nécessaire.
- Contrôler le droit applicable : texte promulgué, date d’effet et dispositions transitoires.
- Chiffrer un scénario taxable : prix d’acquisition corrigé, frais et travaux admissibles, puis abattements éventuels.
La plus-value imposable ne correspond pas simplement à l’argent restant après remboursement du crédit. Avant d’accélérer ou de reporter une vente à cause d’un amendement, faites donc confirmer le régime applicable et son incidence chiffrée. Une proposition fiscale mérite une vigilance précise, pas une décision prise sur la seule annonce de son adoption en commission.