LMNP : 23 000 € de recettes, deux régimes fiscaux et le piège de la revente
Le dispositif LMNP permet de louer un logement équipé et de déclarer les loyers dans la catégorie des bénéfices industriels et commerciaux (BIC). Il ne s’agit pas d’une loi autonome, mais d’un statut fiscal et administratif destiné au loueur en meublé non professionnel. Son intérêt dépend du bien, de la demande locative et du régime d’imposition choisi.
Le dispositif LMNP : à qui s’adresse-t-il et quels biens sont concernés ?
Le statut de loueur en meublé non professionnel concerne les particuliers qui perçoivent des recettes grâce à la location d’un bien meublé, sans exercer cette activité à titre professionnel. Il peut s’appliquer à une location longue durée, saisonnière ou occasionnelle, ainsi qu’à certains meublés de tourisme.
Quiz sur le dispositif LMNP
Testez vos connaissances sur le statut de loueur en meublé non professionnel.
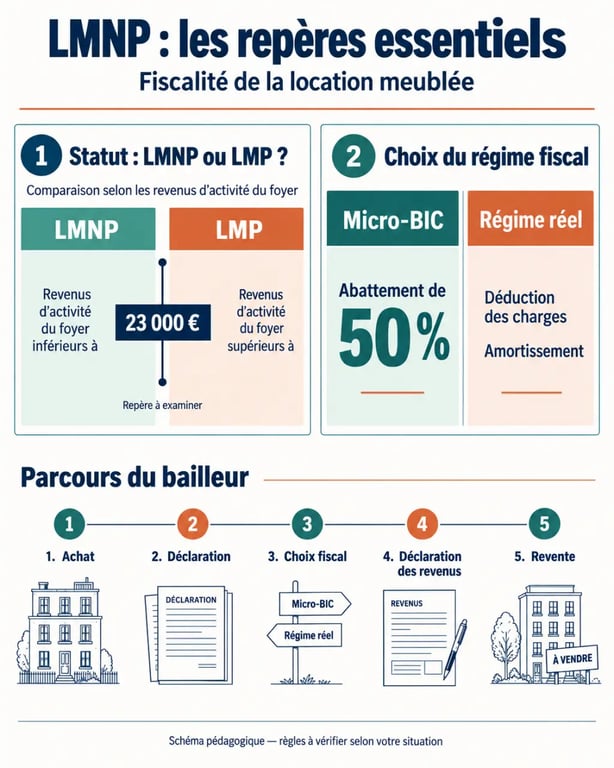
Pour relever du LMNP, les recettes annuelles tirées de la location meublée doivent être inférieures à 23 000 € ou rester inférieures aux autres revenus d’activité du foyer fiscal. Lorsque les recettes dépassent 23 000 € et sont supérieures aux autres revenus professionnels du foyer, l’activité peut relever du statut de loueur en meublé professionnel, ou LMP.
Un logement réellement habitable, pas seulement meublé en apparence
Un bien en LMNP doit permettre au locataire d’y vivre normalement dès son arrivée : dormir, préparer et prendre ses repas, puis entretenir le logement. Un appartement, une maison, une chambre ou un logement situé dans une résidence services peuvent être concernés. La surface minimale de 9 m² est un premier repère pour un logement décent, mais elle ne dispense pas de respecter les autres exigences applicables à la location.
Le mobilier doit être cohérent avec l’usage du logement. Il comprend notamment une literie avec couverture ou couette, des dispositifs d’occultation dans les pièces de couchage, des plaques de cuisson, un four ou un four à micro-ondes, un réfrigérateur, de la vaisselle, des ustensiles de cuisine, une table, des sièges, des rangements, des luminaires et du matériel d’entretien adapté. Un inventaire précis, signé avec le locataire, limite les désaccords à l’entrée comme à la sortie.
Micro-BIC ou régime réel : le choix qui pilote la fiscalité
Les revenus d’une location meublée ne sont pas imposés comme des revenus fonciers : ils relèvent des BIC. Le bailleur doit donc choisir entre le régime micro-BIC, lorsque les conditions sont réunies, et le régime réel. Le bon arbitrage dépend du montant des loyers, mais aussi des intérêts d’emprunt, des travaux, des frais de gestion et du mobilier.
| Point comparé | Micro-BIC | Régime réel |
|---|---|---|
| Location meublée longue durée | Applicable dans la limite de 77 700 € de recettes mentionnée | Possible sur option ou au-delà des conditions du micro |
| Calcul du revenu imposable | Abattement forfaitaire de 50 % | Recettes moins charges et amortissements admis |
| Charges réelles | Non déductibles séparément | Déductibles si elles sont justifiées |
| Amortissement du bien et du mobilier | Non | Oui, selon les règles comptables |
| Gestion administrative | Plus simple | Comptabilité plus technique, souvent confiée à un professionnel |
Le micro-BIC convient aux situations peu chargées
Avec le micro-BIC, l’administration applique un abattement forfaitaire de 50 % sur les recettes issues de la location meublée de longue durée. Le mécanisme est lisible et limite les obligations comptables. Il devient moins favorable lorsque les dépenses réelles dépassent sensiblement cet abattement : intérêts de crédit, assurance, taxe foncière, frais d’agence, charges de copropriété, réparations ou renouvellement du mobilier ne sont alors pas pris en compte individuellement.
Les meublés de tourisme obéissent à des règles particulières selon leur classement et le niveau des recettes. Pour les meublés de tourisme non classés, les éléments disponibles mentionnent un abattement de 30 % et un plafond de 15 000 €. Ces paramètres doivent être vérifiés avant toute mise en location, car le cadre applicable varie selon la nature précise de l’activité.
Le régime réel valorise les coûts réellement supportés
Au réel, le bailleur peut déduire les frais et charges engagés pour l’activité : intérêts d’emprunt, assurance, taxe foncière, frais de comptabilité, gestion locative, dépenses d’entretien ou encore certaines réparations. Il peut aussi amortir le mobilier et, pour le logement, la valeur amortissable hors terrain, généralement répartie par composants. L’amortissement n’est pas une dépense payée chaque année : c’est une charge comptable étalée dans le temps.
Il existe souvent un écart entre le rendement affiché dans une annonce et le résultat fiscal réellement imposable. Un logement avec un loyer élevé peut conserver une trésorerie modeste après la mensualité de crédit, la vacance, l’ameublement, la gestion et l’entretien. Avant de choisir le réel pour son avantage apparent, il est utile de séparer trois colonnes : les encaissements, les sorties de trésorerie et les écritures comptables. Cette lecture évite de confondre économie d’impôt, revenu disponible et rentabilité du patrimoine.
Déficit, amortissement et revente : les limites à anticiper
Lorsque les charges déductibles sont supérieures aux recettes, le déficit LMNP ne s’impute pas librement sur le revenu global du foyer. Il est reportable pendant 10 ans sur les futurs revenus de location meublée non professionnelle. Cette règle peut présenter un intérêt pour un investissement financé à crédit ou nécessitant des dépenses significatives, à condition de conserver une activité LMNP bénéficiaire à terme.
L’amortissement peut réduire durablement le bénéfice imposable, sans créer en principe un déficit provenant de l’amortissement. Il faut toutefois éviter de considérer le LMNP comme une exonération automatique. Les frais d’acquisition, le financement, la comptabilité, les travaux et les périodes sans locataire pèsent sur le résultat économique, même lorsqu’ils réduisent la fiscalité.
La revente ne doit jamais être traitée comme un détail
En LMNP, la revente relève, selon les conditions mentionnées, du régime des plus-values immobilières des particuliers. La performance d’une opération se mesure sur l’ensemble du cycle : achat, location, détention et sortie. Le prix de revente, les frais de cession, la durée de détention et la fiscalité associée peuvent modifier fortement le bilan final. Il est prudent de chiffrer un scénario de vente dès l’acquisition, plutôt que de juger le projet sur les seuls loyers nets d’impôt.
LMNP ou LMP : deux cadres à ne pas confondre
La différence ne tient pas au type de logement, mais principalement au niveau des recettes et à leur place dans les revenus du foyer fiscal. Le LMP correspond à une activité plus importante et entraîne des conséquences distinctes sur les déficits, les cotisations sociales et le traitement de la vente.
| Critère | LMNP | LMP |
|---|---|---|
| Recettes de location meublée | Inférieures à 23 000 € ou inférieures aux autres revenus d’activité | Supérieures à 23 000 € et aux autres revenus professionnels du foyer |
| Déficit | Reportable 10 ans sur les revenus LMNP | Reportable 6 ans sur le revenu global selon les conditions exposées |
| Nature de l’activité | Non professionnelle | Professionnelle |
| Points de vigilance | Choix du régime et gestion comptable | Cotisations sociales et règles de plus-value spécifiques |
Passer en LMP n’est donc ni une promotion ni une pénalité en soi : c’est un changement de cadre. Un investisseur doit surveiller ses recettes chaque année, surtout s’il développe plusieurs locations meublées ou si ses autres revenus d’activité diminuent.
Démarrer une location LMNP et évaluer une résidence services
Le démarrage de l’activité doit être déclaré dans les 15 jours suivant le premier jour de location. Cette formalité permet l’inscription au répertoire Sirène et l’obtention d’un numéro SIRET. Ce numéro identifie l’activité de location meublée et permet d’accomplir les obligations déclaratives liées aux BIC.
- Vérifier que le logement est décent, correctement équipé et adapté au marché locatif visé.
- Préparer le bail, l’inventaire du mobilier et les documents d’entrée du locataire.
- Déclarer le début d’activité dans le délai requis afin d’obtenir le SIRET.
- Comparer le micro-BIC et le réel à partir des recettes prévisionnelles et des charges réelles.
- Conserver les factures, les échéanciers de prêt, les justificatifs de travaux et les documents comptables.
Neuf, ancien ou résidence avec services : le bien reste central
Le LMNP peut porter sur un logement neuf, ancien ou acquis en VEFA. Dans une résidence étudiante, pour seniors ou de tourisme, le propriétaire peut confier l’exploitation à un gestionnaire via un bail commercial. La gestion locative est alors déléguée, mais l’investisseur doit examiner la solidité de l’exploitant, les conditions de renouvellement du bail, les charges non couvertes et la liquidité du bien à la revente.
La récupération de TVA de 20 % peut être évoquée dans certaines configurations de résidences services, sous conditions. La conservation du logement pendant 20 ans est notamment mentionnée pour conserver définitivement cet avantage ; une vente anticipée peut conduire à un reversement partiel. Avant de signer, il est indispensable de faire vérifier le montage, le bail commercial et les conséquences fiscales par un professionnel compétent.