SCPI diversifiée Europe : le rendement affiché ne suffit pas pour choisir
Une SCPI diversifiée orientée vers l’Europe permet d’investir dans plusieurs catégories d’immeubles et plusieurs marchés immobiliers, sans gérer les biens directement. Son intérêt tient à la répartition des risques et au traitement fiscal des revenus étrangers. Mais l’étiquette « européenne » ne garantit ni une diversification équilibrée, ni un revenu stable, ni une revente rapide. Pour choisir, il faut regarder le patrimoine réel, la performance après fiscalité et les conditions de sortie.
Deux diversifications à distinguer avant de comparer
Une société civile de placement immobilier collecte l’argent d’épargnants pour acquérir et gérer des immeubles. Les associés détiennent des parts et peuvent recevoir des distributions issues des loyers, après les charges supportées par la SCPI. La société de gestion s’occupe notamment des acquisitions, des locations et des arbitrages.
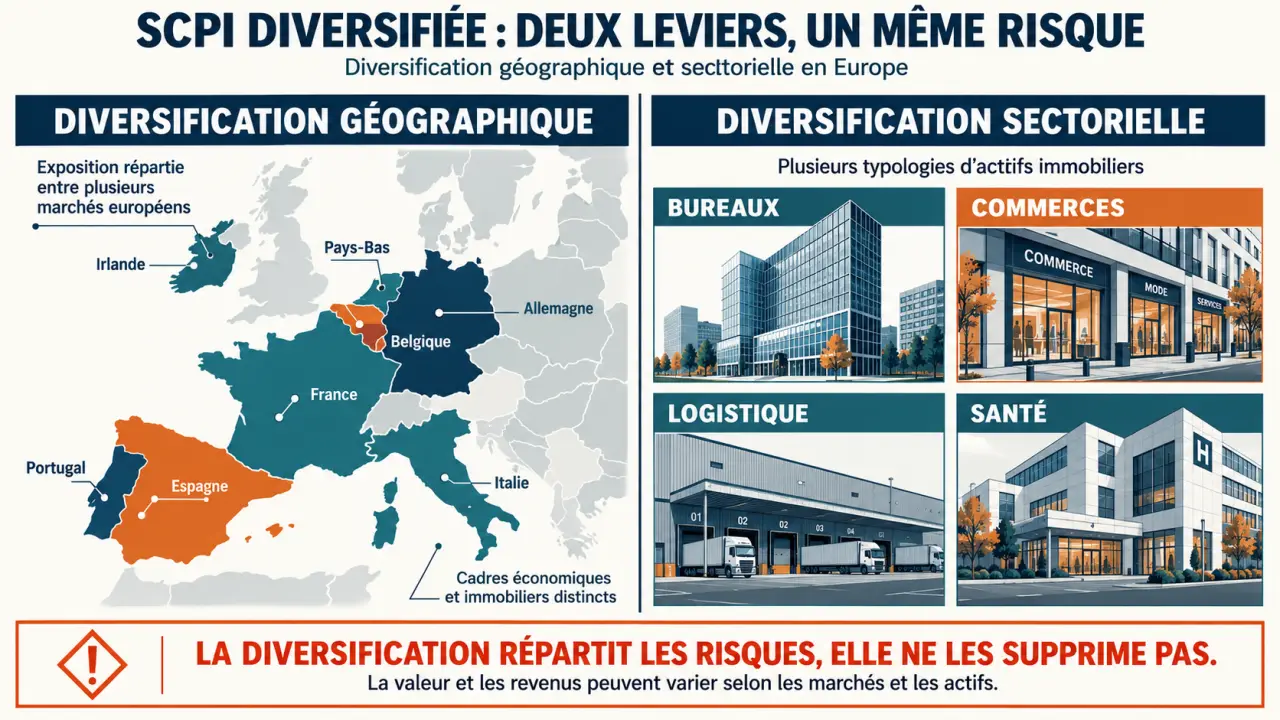
« Diversifiée » décrit les actifs, « européenne » leur localisation
Une SCPI diversifiée répartit ses investissements entre plusieurs usages : bureaux, commerces, logistique, santé ou hôtellerie, par exemple. Certaines définitions de marché retiennent au moins trois typologies d’actifs, sans qu’aucune dépasse 50 % de la valeur du patrimoine, avec un délai de trois ans pour rendre cette diversification effective. Une stratégie annoncée au lancement ne décrit donc pas nécessairement le portefeuille déjà constitué.
Le qualificatif « européenne » concerne la géographie. Il désigne couramment un patrimoine majoritairement situé hors de France, souvent au-delà de 50 %. Il n’existe toutefois pas de seuil réglementaire officiel définissant une SCPI européenne. Une SCPI peut ainsi être européenne et spécialisée dans les bureaux, ou diversifiée tout en restant essentiellement française.
L’Europe ne se limite pas à la zone euro
Une exposition à l’Allemagne, à l’Espagne ou aux Pays-Bas ne présente pas les mêmes enjeux monétaires qu’un investissement au Royaume-Uni. Une SCPI internationale peut, quant à elle, investir au-delà de l’Europe selon sa politique de gestion. Ces appellations ne remplacent jamais la lecture de la répartition effective par pays et par devise.
Les rendements à comparer, sans transformer le palmarès en recommandation
Les classements permettent de repérer des véhicules à examiner. Ils ne suffisent pas à identifier les meilleures SCPI diversifiées européennes pour un épargnant donné : leur périmètre peut inclure des stratégies internationales ou principalement françaises. Le tableau suivant reprend les rendements affichés dans le classement 2026 de France SCPI consacré aux SCPI diversifiées.
Comprendre les SCPI : fonctionnement, frais, risques et liquidité — Le guide officiel de l’AMF explique comment investir en SCPI et détaille leurs frais, risques et conditions de revente.
| SCPI | Rendement affiché | Vérification prioritaire |
|---|---|---|
| Wemo One | 15,27 % | Recul disponible et conditions de calcul |
| Reason | 12,90 % | Patrimoine constitué et minimum de souscription |
| Iroko Atlas | 9,41 % | Périmètre international et devises détenues |
| MomenTime | 9,25 % | Allocation effective par pays et secteur |
| Sofidynamic | 9,04 % | Exposition européenne et profil de risque |
Ces chiffres ne constituent ni des objectifs garantis ni un classement personnalisé. Avant toute comparaison, vérifiez l’exercice auquel chaque performance se rapporte, la méthode de calcul et les éventuelles particularités d’une première période d’activité. Un rendement élevé au démarrage ne démontre pas sa pérennité.
À titre de repère historique, le taux de distribution moyen des SCPI diversifiées atteint 7,03 % en 2025, contre 4,91 % pour l’ensemble du marché. Cette différence ne signifie pas que chaque SCPI diversifiée surperforme les autres catégories.
Le taux de distribution ne mesure pas, à lui seul, l’enrichissement de l’associé. Une baisse du prix de part peut dégrader la performance globale malgré des revenus élevés. Il faut également distinguer le taux présenté, susceptible d’intégrer des impôts étrangers, de la somme effectivement versée sur votre compte.
La qualité du portefeuille compte davantage que le nombre de pays
L’investissement européen élargit les possibilités d’acquisition et réduit la dépendance à un seul marché national. La diversification sectorielle peut aussi atténuer l’effet d’une difficulté propre à un usage immobilier. Ces mécanismes répartissent les risques sans les supprimer : plusieurs pays peuvent subir simultanément un ralentissement économique.
Il existe parfois un fossé entre la carte des implantations et la diversification économique réelle. Des immeubles répartis dans plusieurs pays peuvent accueillir des locataires dépendant tous du commerce en ligne, du tourisme ou d’un même groupe. Pour tester la solidité du portefeuille, demandez-vous quel événement pourrait fragiliser plusieurs loyers à la fois. Cette lecture par dépendances communes complète utilement le simple décompte des frontières.
Les indicateurs à lire ensemble
- La concentration locative : poids des principaux locataires et conséquences du départ de l’un d’eux.
- L’occupation : taux d’occupation financier, évolution de la vacance et franchises de loyers.
- Les baux : échéances, engagements des locataires et besoins de relocation.
- Les immeubles : emplacement, état technique, travaux et adaptation aux usages.
- L’endettement : niveau, coût et calendrier de remboursement.
La taille des acquisitions mérite également attention. Chez EPSICAP REIM, Epsicap Nano cible des actifs de 1 à 10 millions d’euros, tandis qu’Epsicap Explore se positionne sur des actifs de 10 à 20 millions d’euros. Ces orientations correspondent à des segments différents ; aucune taille d’immeuble ne garantit, en elle-même, un meilleur rendement.
La fiscalité européenne se juge sur votre revenu net
Pour un résident fiscal français détenant ses parts en direct, les revenus immobiliers étrangers relèvent des conventions fiscales conclues entre la France et les pays concernés. L’imposition locale et le mécanisme français d’élimination de la double imposition doivent être étudiés ensemble. Une SCPI européenne n’est donc pas un placement « sans impôt ».
Crédit d’impôt ou taux effectif : deux logiques différentes
Selon la convention applicable, les revenus peuvent notamment ouvrir droit à un crédit d’impôt ou être exonérés en France avec prise en compte pour le taux effectif. Dans ce dernier cas, ils peuvent influencer le taux appliqué aux autres revenus imposables. Le résultat dépend notamment des pays d’investissement et de la situation du foyer.
Les revenus immobiliers étrangers bénéficiant du traitement conventionnel approprié ne supportent généralement pas les prélèvements sociaux français de 17,2 %, contrairement aux revenus fonciers français détenus en direct. Ce point doit être confirmé selon la nature des revenus et la convention concernée : il ne faut pas appliquer automatiquement cette exonération à toute distribution d’une SCPI européenne.
Demandez une simulation distinguant revenu distribué, impôt étranger et incidence fiscale française. Utilisez ensuite le relevé fiscal de la société de gestion pour renseigner les déclarations nécessaires, notamment les formulaires 2047 et 2042. Une détention en assurance-vie ou un achat à crédit appelle une analyse distincte.
Avant de souscrire, confronter les frais et les risques à votre projet
Une SCPI convient à une démarche patrimoniale de long terme. Un horizon de 10 ans minimum constitue un repère, à confronter à la durée recommandée dans la documentation du véhicule. L’argent destiné à une dépense prochaine ou à une réserve d’urgence ne devrait pas dépendre de la revente de parts.
Le capital et les revenus ne sont pas garantis. La valeur des immeubles peut baisser, les loyers diminuer et les retraits attendre faute d’acheteurs ou de souscriptions suffisantes. Hors zone euro, les variations de change constituent un risque supplémentaire. L’indicateur synthétique de risque, donné à 4 sur 7 pour Sofidynamic, apporte un repère mais ne remplace pas cette analyse.
- Comparer tous les frais : souscription, gestion, acquisition, cession et éventuelle sortie anticipée. Sans frais d’entrée ne signifie pas sans frais.
- Vérifier l’accès réel : prix de part, nombre minimal de parts et délai de jouissance avant les premiers revenus.
- Lire les documents récents : document d’informations clés, note d’information, rapport annuel et bulletin périodique.
- Examiner le recul : âge de la SCPI, expérience de la gestion et évolution des distributions.
Retenez finalement la SCPI dont vous comprenez les actifs, les coûts et les contraintes. Si vous possédez déjà beaucoup d’immobilier français, une exposition européenne peut compléter votre patrimoine ; elle ne transforme pas pour autant la pierre-papier en épargne garantie et disponible.