Bien mobilier ou immobilier : 3 critères juridiques pour classer un terrain, une voiture ou un usufruit
 Bien mobilier ou immobilier : 3 critères juridiques pour classer un terrain, une voiture ou un usufruit
La distinction entre bien mobilier et bien immobilier ne repose pas uniquement sur la possibilité de déplacer un objet. En droit civil, elle détermine les formalités de vente ou de transmission, les preuves de propriété, l’évaluation du patrimoine et certaines règles fiscales. Un terrain est un immeuble, une voiture est un meuble, mais un équipement fixé à un bâtiment, une récolte sur pied ou un droit d’usufruit demandent une analyse plus précise.
Les 3 critères pour identifier la nature d’un bien
Le Code civil pose le principe selon lequel les biens sont meubles ou immeubles. Pour qualifier un bien concret, il faut examiner sa relation au sol, son usage et, lorsqu’il s’agit d’un élément immatériel, la nature du droit concerné. La qualification juridique peut donc différer de l’impression donnée par l’objet.
Quiz : Biens mobiliers et immobiliers
1. Le bien est-il attaché au sol ou déplaçable ?
Un bien fixé durablement au sol est, en principe, un bien immobilier. Cette catégorie comprend notamment les terrains, maisons, appartements, bâtiments, murs, plantations et constructions. Ces éléments sont qualifiés d’immeubles par nature, car ils ne peuvent pas être déplacés sans être détruits, détériorés ou séparés du fonds auquel ils sont incorporés.
À l’inverse, un objet susceptible d’être déplacé est généralement un bien mobilier. Une voiture, un bijou, un tableau, un canapé, un appareil électroménager ou un ordinateur sont des meubles par nature. Leur valeur peut être élevée, mais elle ne change pas leur qualification juridique.
2. Le meuble est-il affecté durablement à un immeuble ?
Certains objets mobiles deviennent des immeubles par destination lorsqu’ils sont rattachés à un bien immobilier. C’est notamment le cas d’équipements installés pour le service ou l’exploitation d’un fonds, comme du matériel professionnel affecté à une exploitation, des éléments scellés ou des installations conçues pour rester durablement dans un bâtiment. L’article 526 du Code civil vise cette catégorie.
La qualification ne dépend donc pas seulement de la possibilité matérielle de détacher l’objet. Il faut aussi tenir compte de son affectation économique, de son lien avec l’immeuble et, dans de nombreux cas, de l’identité entre le propriétaire du meuble et celui de l’immeuble. Un équipement simplement posé ou facilement remplaçable ne devient pas automatiquement un immeuble par destination.
3. Le bien correspond-il à un droit plutôt qu’à un objet ?
Un bien peut être incorporel, c’est-à-dire exister sous la forme d’un droit ou d’une créance. Sa qualification dépend alors de l’objet sur lequel il porte. Un usufruit sur une maison, une servitude de passage ou un droit d’usage et d’habitation sont des droits réels immobiliers, car ils s’appliquent à un immeuble.
À l’inverse, les parts sociales, actions, livrets, rentes, créances et droits de propriété intellectuelle sont en principe des biens meubles par détermination de la loi. L’absence de support matériel ne signifie donc pas l’absence de valeur patrimoniale. Ces droits peuvent être cédés, donnés, transmis ou évalués.
Les catégories d’immeubles à connaître
Un bien immobilier ne se limite pas à une maison ou à un terrain. La classification permet de traiter les situations dans lesquelles un bien est matériellement mobile, mais juridiquement rattaché à un immeuble, ou lorsqu’un droit porte sur un immeuble.
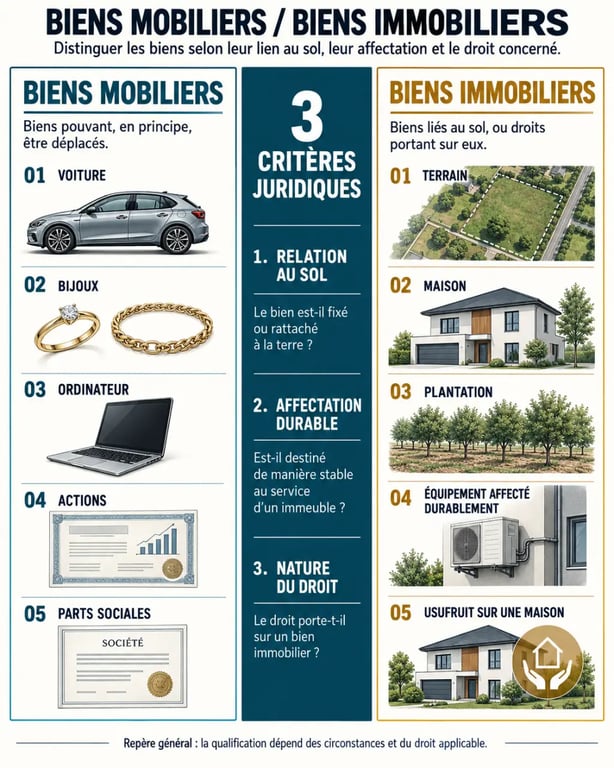
- Les immeubles par nature : sols, terrains, bâtiments, plantations et ouvrages incorporés au sol.
- Les immeubles par destination : meubles affectés durablement au service, à l’exploitation ou à l’ornement d’un immeuble, dans les conditions prévues par le droit civil.
- Les immeubles par l’objet auquel ils s’appliquent : droits réels portant sur un immeuble, tels que l’usufruit, les servitudes ou le droit d’usage et d’habitation.
La difficulté apparaît souvent à la frontière entre le logement et ses équipements. Pour la franchir, il faut vérifier si l’objet est simplement posé et destiné à être emporté, ou s’il est intégré à l’immeuble et nécessaire à son usage ou à son fonctionnement. Cette analyse permet de distinguer un meuble qui suit son propriétaire d’une installation susceptible de rester avec le bâtiment lors d’une vente.
Les biens mobiliers : objets, valeurs et biens futurs
Les biens meubles regroupent des réalités très diverses. Ils peuvent être corporels, comme une voiture, ou incorporels, comme des titres détenus dans une société. Les articles 527 et 528 du Code civil servent de point d’appui à cette distinction.
Meubles par nature et meubles par anticipation
Les meubles par nature sont les objets transportables : mobilier, vêtements, bijoux, véhicules, matériel électronique, œuvres d’art ou stocks de marchandises. Une récolte une fois cueillie est également un bien meuble. Avant sa séparation du sol, elle est généralement rattachée à l’immeuble. Lorsqu’elle est destinée à être prochainement récoltée et vendue, elle peut être traitée comme un meuble par anticipation dans certaines opérations.
Cette notion est particulièrement utile dans les contextes agricoles ou commerciaux. Elle rappelle qu’un même élément peut changer de qualification selon son état et l’opération envisagée. Dans un acte ou un contrat, il est donc préférable de décrire précisément le bien, son état et la date prévue de sa séparation.
Meubles par détermination de la loi
Les droits qui n’ont pas de support matériel peuvent néanmoins appartenir au patrimoine mobilier. Les parts sociales d’une société propriétaire d’un immeuble restent, par exemple, des biens meubles : l’associé détient des droits dans la société, et non une fraction matérielle de l’immeuble. Il en va de même, en principe, des comptes, créances, rentes et droits de propriété intellectuelle.
Les actifs numériques et les comptes en ligne demandent aussi une attention particulière lors d’un inventaire. Il faut identifier leur existence, conserver les informations utiles à leur accès dans un cadre sécurisé et vérifier les règles propres au service concerné. Leur caractère immatériel ne doit pas conduire à les oublier dans une succession.
Comparer rapidement bien mobilier et bien immobilier
| Point de comparaison | Bien mobilier | Bien immobilier |
|---|---|---|
| Critère principal | Bien déplaçable ou droit qualifié de meuble | Bien fixé au sol ou droit portant sur un immeuble |
| Exemples | Voiture, bijoux, meubles, actions, parts sociales | Terrain, appartement, maison, usufruit, servitude |
| Catégories | Par nature, par détermination de la loi, par anticipation | Par nature, par destination, par l’objet auquel ils s’appliquent |
| Transfert | Souvent plus simple ; la remise et les preuves d’achat comptent | Acte, publicité foncière et intervention notariale dans les opérations courantes |
| Éléments de preuve utiles | Factures, photos, certificats, contrats, expertise | Titre de propriété, acte notarié, références cadastrales |
Vente, donation, succession : les effets pratiques de la qualification
La qualification d’un bien influence d’abord son transfert. La vente d’un bien immobilier requiert des formalités destinées à sécuriser l’opération et à la rendre opposable aux tiers, notamment par la publicité foncière. Le notaire intervient habituellement pour établir l’acte et effectuer les vérifications nécessaires. Pour un bien mobilier, la cession est généralement moins formaliste, mais le vendeur doit pouvoir justifier son droit de propriété et décrire clairement le bien vendu.
En matière de donation et de succession, meubles et immeubles entrent dans l’actif patrimonial à évaluer. Des droits de mutation ou de succession peuvent être dus selon la situation familiale, la valeur transmise et les règles applicables. Les revenus, les plus-values et la détention de certains biens relèvent également de régimes fiscaux distincts. La seule qualification civile d’un bien ne suffit donc pas à déterminer son traitement fiscal.
Préparer un inventaire utile et défendable
Pour le patrimoine mobilier, établissez une liste datée indiquant la désignation du bien, son état, sa valeur estimée, sa date d’acquisition et les justificatifs disponibles. Photographiez les objets de valeur et conservez les factures, certificats d’authenticité et contrats d’assurance. Cette méthode facilite une vente, une déclaration de sinistre, une donation ou le règlement d’une succession.
En cas de doute sur un équipement intégré, des biens professionnels, une récolte ou un droit démembré, une analyse personnalisée est préférable. Le notaire, et selon le cas un avocat ou un expert, peut sécuriser la qualification retenue avant la signature d’un acte ou la répartition d’un patrimoine.