Défiscaliser une maison neuve : les leviers qui restent après la fin du Pinel
Défiscaliser une maison neuve ne consiste plus à choisir automatiquement un programme immobilier associé à une réduction d’impôt. Le dispositif Pinel n’est plus ouvert aux nouveaux investissements depuis le 1er janvier 2025. Pour un projet actuel, l’intérêt fiscal dépend surtout de l’usage du bien : résidence principale, location nue ou location meublée. Chaque option agit sur un impôt différent et impose ses propres règles.
Commencer par distinguer économie d’impôt et aide à l’achat
Une maison neuve peut réduire le coût global d’un projet sans créer de réduction directe de l’impôt sur le revenu. Un prêt aidé, une TVA réduite ou une exonération temporaire de taxe foncière améliorent la trésorerie et le budget d’acquisition, mais ne fonctionnent pas comme une niche fiscale annuelle.
Quiz : défiscaliser une maison neuve
Pour une résidence principale, le PTZ ne constitue pas une défiscalisation
Le prêt à taux zéro peut réduire le coût des intérêts d’emprunt pour les ménages éligibles qui achètent leur résidence principale. Ses conditions dépendent notamment des ressources, de la composition du foyer, de la localisation du logement et de la nature de l’opération. Il ne réduit pas l’impôt sur le revenu : il facilite le financement. Il faut donc l’intégrer au plan de financement, et non le présenter comme un mécanisme de défiscalisation.
Dans certaines zones d’accession à la propriété, une maison neuve peut aussi être vendue avec une TVA à taux réduit, sous conditions de ressources, de prix, d’occupation du logement et parfois de durée de conservation. Cette économie intervient dès l’achat. Elle peut être importante, mais un changement de situation ou une revente anticipée peut entraîner des conséquences financières. Les conditions contractuelles doivent donc être lues avec attention.
L’exonération de taxe foncière mérite une vérification locale
Les constructions nouvelles peuvent bénéficier d’une exonération temporaire de taxe foncière pendant deux ans. Toutefois, les communes et les établissements publics de coopération intercommunale disposent de marges de décision pour les locaux d’habitation. L’avantage n’est donc pas uniforme d’un territoire à l’autre. La déclaration foncière doit en principe être déposée dans les 90 jours suivant l’achèvement des travaux pour signaler la construction à l’administration.
Avant de signer, examinez deux éléments souvent négligés : la valeur locative cadastrale estimée et la fiscalité locale. Deux logements affichant le même prix de vente peuvent produire des taxes foncières très différentes selon la commune, les équipements déclarés, la surface réelle et les dépendances. Cette vérification permet de transformer une promesse fiscale abstraite en coût annuel mesurable.
Le Pinel ne permet plus de défiscaliser une maison neuve achetée aujourd’hui
Le Pinel a longtemps permis aux particuliers qui achetaient un logement neuf pour le louer de bénéficier d’une réduction d’impôt en échange d’un engagement de location, de plafonds de loyers et de ressources des locataires. Ce dispositif n’est plus accessible pour une nouvelle acquisition. Une maison neuve commercialisée avec un argument de « défiscalisation Pinel » doit donc inciter à la prudence.
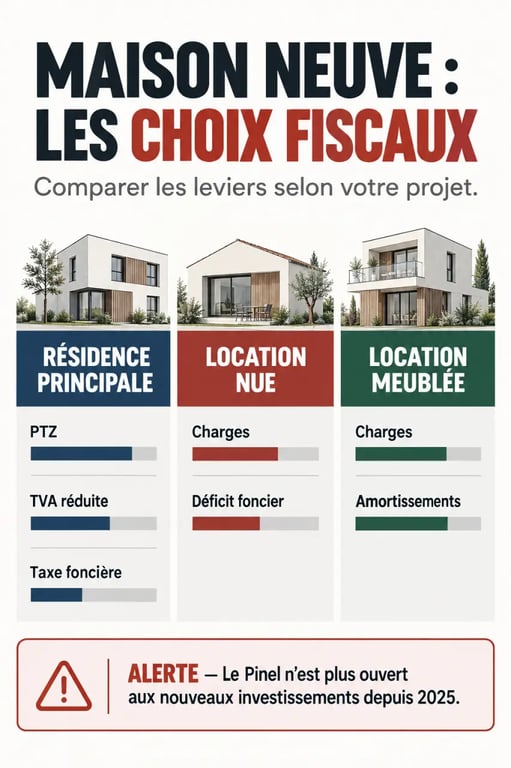
Les investisseurs ayant déjà pris un engagement dans les délais restent soumis aux règles applicables à leur opération : durée de location, déclarations et respect des plafonds. En revanche, ces droits ne se transfèrent pas à un acquéreur qui démarre un nouveau projet. Le neuf reste investissable, mais l’analyse fiscale doit désormais reposer sur le régime de location choisi, et non sur une réduction d’impôt automatique.
| Situation du propriétaire | Levier fiscal possible | Point de vigilance |
|---|---|---|
| Résidence principale | PTZ, TVA réduite selon le secteur, exonération temporaire de taxe foncière | Ce ne sont pas des réductions d’impôt sur le revenu |
| Location nue | Déduction des charges et éventuel déficit foncier | Le prix de construction n’est pas une charge déductible |
| Location meublée | Régime réel BIC et amortissements | Obligations comptables et impact à anticiper lors de la revente |
Location nue : déduire les charges sans surestimer le déficit foncier
Une maison louée vide génère des revenus fonciers. Au régime réel, le bailleur peut déduire les dépenses effectivement supportées et liées à la location : intérêts d’emprunt, taxe foncière, assurances, frais de gestion, certaines réparations et charges de copropriété lorsqu’elles existent. Si les charges dépassent les loyers, un déficit peut apparaître.
Déficit foncier : déduction du revenu global — Découvrez les conditions officielles permettant de déduire un déficit foncier du revenu global au régime réel.
Le plafond de 10 700 euros concerne une partie du déficit
La fraction du déficit foncier provenant des dépenses autres que les intérêts d’emprunt peut, sous conditions, être imputée sur le revenu global dans la limite annuelle de 10 700 euros. La part liée aux intérêts d’emprunt est reportable sur les revenus fonciers futurs. Pour conserver l’avantage, le logement doit rester loué jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation.
Dans une maison neuve, ce régime est souvent moins puissant que dans l’ancien rénové. Le coût d’achat ou de construction ne se déduit pas des revenus fonciers, et un bien neuf nécessite normalement peu de travaux réparables au départ. Les frais d’emprunt et les charges courantes peuvent réduire la fiscalité, mais ils ne doivent pas devenir le seul motif d’acquisition.
Location meublée : l’amortissement peut lisser l’imposition des loyers
La location meublée relève des bénéfices industriels et commerciaux. Au régime réel, le propriétaire peut déduire les charges et amortir certains éléments du bien, notamment la construction, les équipements et le mobilier. Le terrain, lui, n’est pas amortissable. Cette mécanique peut réduire fortement le résultat imposable lorsque les loyers sont modestes par rapport au coût du logement et de son financement.
Un avantage comptable qui exige une gestion rigoureuse
L’amortissement ne correspond pas à une sortie d’argent annuelle : il traduit comptablement la perte de valeur théorique de certains composants. Il ne permet pas, en principe, de créer ou d’aggraver par son seul effet un déficit imputable sur le revenu global. Les amortissements non utilisés peuvent être reportés selon les règles du régime applicable.
Le bailleur doit tenir une comptabilité, conserver les justificatifs, respecter les critères du logement meublé et déclarer ses revenus dans la bonne catégorie. L’intervention d’un expert-comptable peut sécuriser le calcul, mais son coût doit être intégré à la rentabilité. Il faut aussi examiner le traitement des amortissements lors de la revente : la fiscalité de la plus-value doit être intégrée à la simulation.
Évaluer le projet sur sa rentabilité après impôt, pas sur une promesse commerciale
Pour défiscaliser une maison neuve de façon cohérente, commencez par le marché locatif : niveau de demande, loyer réellement acceptable, vacance probable, profil des locataires et facilité de revente. Une économie d’impôt ne compense pas durablement un emplacement peu demandé ou un prix d’achat trop élevé.
- Calculez le coût total : prix, frais d’acquisition, financement, assurance, taxe foncière, ameublement éventuel et entretien.
- Projetez plusieurs scénarios de loyers, dont un scénario prudent avec vacance locative.
- Comparez la location nue au réel et la location meublée au réel sur plusieurs années.
- Mesurez l’impôt pendant la détention, puis la fiscalité et la liquidité au moment de la revente.
- Faites valider le montage par un professionnel du chiffre ou du droit avant la signature définitive.
La meilleure stratégie n’est pas celle qui affiche l’économie fiscale la plus spectaculaire la première année. C’est celle dont le financement reste soutenable, dont le logement répond à une demande réelle et dont les règles fiscales restent compatibles avec votre horizon de détention.