Simulation de prêt immobilier en SCI : vérifiez l’endettement, les loyers et les garanties
Une simulation de prêt immobilier en SCI ne sert pas uniquement à calculer une mensualité. Elle doit aussi vérifier si les associés peuvent supporter le crédit, si les loyers prévisionnels couvrent une part réaliste des charges et si le montage reste présentable à la banque. Avant de faire une offre, réunissez sur une même base le prix, les frais, l’apport, les revenus, les crédits en cours, les loyers attendus et la durée envisagée.
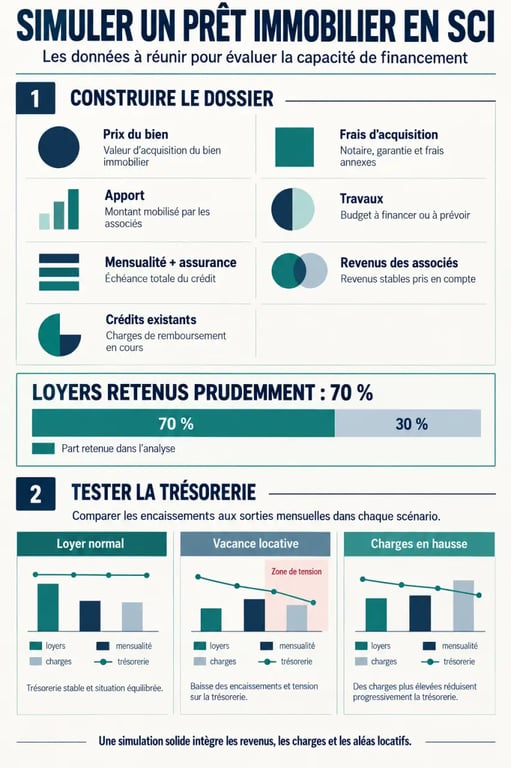
Les données à réunir pour une simulation de prêt immobilier en SCI fiable
Une estimation sérieuse commence par le coût total de l’opération, pas par le seul prix du bien. La SCI devra financer le prix d’acquisition, mais aussi les frais de notaire, les frais de garantie, les éventuels travaux, les frais de dossier et, selon le projet, le mobilier ou la trésorerie de départ. L’apport personnel sert généralement au minimum à absorber ces frais annexes.
Calcul de la mensualité d’un prêt immobilier en SCI
Estimez vos échéances à partir du capital, du taux, de la durée et de l’assurance emprunteur.
Résultats de la simulation
Calcul indicatif hors frais de dossier, garanties, fiscalité et autres frais éventuels. Le taux utilisé est le taux annuel nominal divisé par 12.
Du côté des associés, la banque examine les revenus réguliers, les charges de crédit déjà existantes, la stabilité professionnelle, l’épargne disponible et le patrimoine. La SCI n’est donc pas analysée comme une structure séparée de ses membres. La situation de chaque associé pèse dans la décision finale.
- Montant du projet : prix du bien, frais d’acquisition, travaux et budget de sécurité ;
- Apport : sommes versées au capital ou mises à disposition de la SCI ;
- Durée du crédit : elle détermine le niveau de la mensualité et le coût global du financement ;
- Taux et assurance : à intégrer dans la mensualité réellement supportée ;
- Revenus des associés : salaires, revenus professionnels, pensions et autres ressources pérennes ;
- Dettes en cours : crédits immobiliers, crédits à la consommation, pensions et engagements connus ;
- Loyers prévisionnels : à estimer prudemment selon le marché local.
Calculer la mensualité et la capacité d’emprunt de la SCI
Partir de la mensualité complète, pas du capital emprunté
La mensualité affichée par un simulateur doit inclure le remboursement du capital, les intérêts et l’assurance emprunteur lorsqu’elle est exigée. Pour comparer plusieurs scénarios, conservez le même montant emprunté et faites varier la durée, puis le taux. Une durée plus longue réduit habituellement la charge mensuelle, mais augmente le coût total du financement. Cette comparaison permet de mesurer ce que le projet coûte réellement chaque mois, au-delà du montant théorique que la banque accepterait de prêter.
La capacité d’emprunt dépend ensuite de la mensualité admissible. Le repère couramment utilisé est un taux d’endettement maximal de 35 % des revenus des associés. Les crédits déjà en place sont intégrés au calcul. Dans une SCI réunissant plusieurs personnes, les revenus sont additionnés, mais les engagements personnels le sont aussi.
Intégrer les loyers sans les surestimer
Dans un projet locatif, les établissements prêteurs retiennent fréquemment les revenus locatifs à hauteur de 70 %. Cette décote tient compte des périodes de vacance, des impayés éventuels et des dépenses qui ne sont pas couvertes par le loyer. Il est donc préférable de bâtir la simulation sur cette hypothèse prudente plutôt que sur une location continue toute l’année.
| Élément à tester | Hypothèse prudente | Ce que cela permet de vérifier |
|---|---|---|
| Revenus des associés | Ressources régulières et justifiables | La base de calcul de l’endettement |
| Loyers attendus | 70 % des loyers prévisionnels | La résistance du projet aux aléas locatifs |
| Mensualité du prêt | Crédit et assurance inclus | La charge réellement payée chaque mois |
| Crédits existants | Engagements intégralement comptabilisés | La marge disponible pour le nouveau financement |
Une simulation utile ne conclut pas seulement que la SCI peut emprunter un montant donné. Elle montre aussi ce qui se passe si le loyer est inférieur à l’estimation, si un logement reste vacant plusieurs mois ou si les charges de copropriété augmentent. Cette lecture de trésorerie évite de confondre une opération finançable sur le papier avec une opération réellement tenable.
Emprunter au nom de la SCI ou personnellement : deux montages à comparer
Le financement peut être souscrit directement par la SCI. Elle achète alors le bien, perçoit les loyers et rembourse le prêt. Cette organisation convient à un investissement détenu et géré collectivement, à condition que les statuts, la répartition des parts et les pouvoirs du gérant soient clairement définis.
Autre possibilité, les associés empruntent à titre personnel pour financer le projet ou apportent les fonds à la société. Ce montage peut répondre à certaines situations patrimoniales, mais ses conséquences doivent être mesurées sur l’endettement individuel, les apports en compte courant d’associé et l’équilibre entre les membres de la SCI. Une organisation qui semble simple peut laisser une répartition imprécise des risques.
La caution personnelle, un engagement qui dépasse la SCI
Dans les faits, les cautions personnelles des associés sont quasi systématiques. La banque peut demander à un ou plusieurs associés de garantir le remboursement si la SCI ne paie plus ses échéances. Il faut donc vérifier le montant garanti, la durée de l’engagement, les conditions de mise en jeu et la part assumée par chacun. Une répartition égale des parts sociales ne signifie pas forcément une répartition égale des cautions.
Dans une SCI, la fragilité du montage peut se concentrer sur l’associé dont les revenus rendent le dossier possible ou sur celui qui apporte le plus de fonds. Si cette personne doit financer un autre projet, perd une ressource ou souhaite sortir de la société, l’équilibre du prêt peut changer. Prévoyez dès l’origine les règles de remplacement, de rachat des parts et de contribution aux appels de fonds.
Apport, garanties et rentabilité : ce que la banque cherche à sécuriser
Un dossier solide ne repose pas uniquement sur un bon niveau de revenus. La banque cherche à comprendre la cohérence économique de l’acquisition : qualité du bien, emplacement, demande locative, niveau de loyer réaliste, travaux prévus et capacité de la SCI à conserver une marge après ses charges. Pour une SCI familiale qui acquiert une résidence ou un bien transmis entre proches, l’analyse porte davantage sur la solvabilité durable des associés et sur la solidité de leur projet commun.
L’apport améliore souvent la perception du dossier, surtout lorsqu’il couvre les frais d’acquisition et de garantie. Emprunter sans apport peut rester envisageable dans certains cas, mais laisse moins de marge au financeur et à la SCI. Les garanties peuvent prendre la forme d’une caution ou d’une hypothèque, en complément des cautions personnelles demandées aux associés.
- Présentez les statuts de la SCI, la répartition des parts et l’identité du gérant.
- Joignez les justificatifs de revenus, d’épargne et de crédits de chaque associé.
- Documentez le prix du bien, les devis de travaux et une estimation locative crédible.
- Préparez un budget annuel intégrant les charges, la fiscalité, l’assurance, l’entretien et la vacance locative.
- Expliquez clairement l’objectif : location, gestion familiale, détention patrimoniale ou activité professionnelle compatible avec la SCI.
Fiscalité IR ou IS : présenter un projet lisible sur la durée
Le choix entre une SCI imposée à l’impôt sur le revenu (IR) et une SCI soumise à l’impôt sur les sociétés (IS) ne dépend pas uniquement du montant d’impôt attendu. Il influence le suivi des résultats, la conservation de la trésorerie et la présentation des flux du projet. Il doit rester cohérent avec l’objectif des associés : revenus distribués, capitalisation dans la société, durée de détention ou transmission.
Pour le prêteur, l’essentiel reste la capacité de remboursement et la lisibilité des comptes. Une simulation pertinente sépare donc le flux locatif avant impôt, les charges d’exploitation, l’échéance du crédit et la fiscalité estimée. Une hypothèse fiscale optimiste ne doit pas servir à compenser une mensualité trop lourde. La SCI doit pouvoir payer ses échéances dans un scénario réaliste.
Enfin, comparez plusieurs variantes avant de déposer le dossier : apport plus élevé ou conservé en trésorerie, durée différente, loyer prudent, travaux reportés ou intégrés au financement. Les taux des prêts SCI sont généralement supérieurs à ceux consentis aux particuliers. Demander plusieurs propositions et négocier l’ensemble du financement, pas seulement le taux nominal, permet de comparer les offres sur une base réellement utile.