Investir en nue-propriété : payer moins aujourd’hui, renoncer aux loyers pendant 15 à 20 ans
Investir en nue-propriété permet d’acquérir un logement à un prix réduit, sans en percevoir les loyers pendant une période déterminée. Ce choix vise surtout la constitution d’un patrimoine à long terme, la préparation de la retraite ou la transmission. Il ne convient pas à un investisseur qui recherche des revenus immédiats.
Le démembrement : acheter les murs sans l’usage du logement
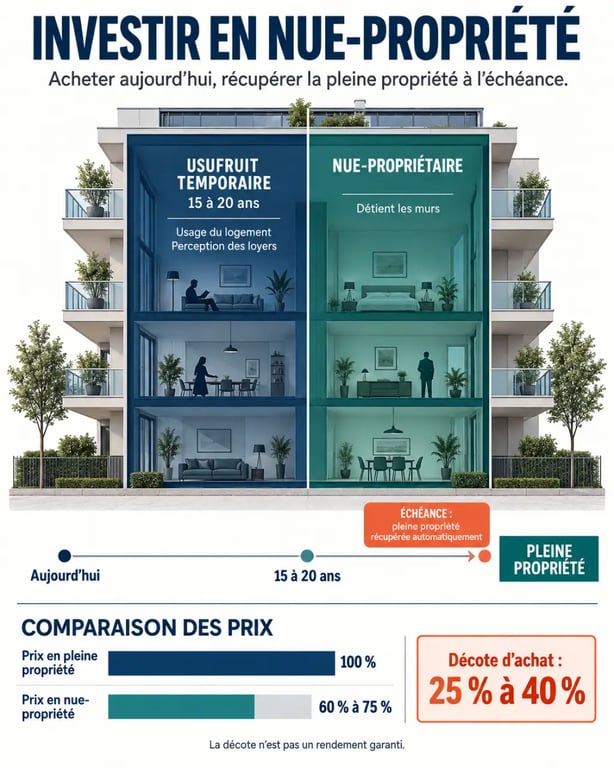
Pour comprendre l’investissement en nue-propriété, il faut distinguer les deux droits qui composent la pleine propriété. Le démembrement sépare la nue-propriété et l’usufruit. Le nu-propriétaire détient le bien, tandis que l’usufruitier peut l’occuper, le louer et percevoir les revenus correspondants.
Dans l’immobilier, l’usufruit est souvent temporaire et dure 15 à 20 ans. Il peut être détenu par un bailleur institutionnel, notamment dans le cadre de l’Usufruit Locatif Social. Pendant cette période, le nu-propriétaire ne dispose pas du logement et ne reçoit pas ses loyers.
À la date prévue au contrat, l’usufruit s’éteint. Le nu-propriétaire récupère alors automatiquement la pleine propriété, sans avoir à racheter la part de l’usufruitier. Le bien peut ensuite être occupé, loué, conservé ou revendu selon son projet.
Une décote qui compense l’attente
Le prix de la nue-propriété dépend de la valeur du logement, de la durée du démembrement et des conditions du programme. La décote se situe généralement entre 25 % et 40 % par rapport à la pleine propriété. Un logement estimé à 300 000 € peut ainsi être acheté moins cher, car l’acquéreur ne bénéficie pas immédiatement de son usage ni de ses revenus.
Cette différence de prix n’est ni un cadeau ni un rendement garanti. Elle correspond à la valeur de l’usufruit, c’est-à-dire à l’usage du logement et aux loyers auxquels l’investisseur renonce pendant la période convenue. Plus celle-ci est longue, plus l’immobilisation du capital doit être compatible avec la situation financière de l’acquéreur.
Ce que la nue-propriété change dans votre budget et votre patrimoine
Le principal intérêt est de se constituer un patrimoine immobilier avec un effort d’acquisition initial réduit. L’investisseur choisit un actif sans gérer directement la recherche d’un locataire, les impayés, les départs ou la vacance locative. Cette simplicité a une contrepartie claire : aucun loyer n’est perçu pendant le démembrement.
- Prix d’entrée réduit : la décote peut rendre accessible un emplacement ou un type de logement autrement plus difficile à financer.
- Gestion locative déléguée : l’usufruitier organise l’occupation et l’exploitation du bien pendant la période prévue.
- Échéance connue : dans un démembrement temporaire, la date de récupération de la pleine propriété figure dans l’acte.
- Usage futur modulable : le propriétaire pourra occuper le logement, le louer, le conserver ou le revendre à terme.
Le décalage entre patrimoine et revenus disponibles
Un bien en nue-propriété peut augmenter la valeur du patrimoine sans améliorer la trésorerie mensuelle. Il ne finance donc pas directement une mensualité de crédit, des dépenses familiales ou une baisse de revenus. Avant l’achat, il faut établir un calendrier de liquidité qui intègre l’apport, les échéances d’emprunt, l’épargne de sécurité et les besoins prévisibles jusqu’à la fin du démembrement.
Cette projection permet de distinguer la capitalisation immobilière de la capacité financière immédiate. Un investisseur peut avoir un patrimoine important sur le papier tout en disposant de peu de revenus supplémentaires pendant 15 à 20 ans.
Les charges : lire la convention plutôt que supposer
La répartition des dépenses dépend des règles légales et de la convention de démembrement. L’article 605 du Code civil met les charges courantes et les réparations d’entretien à la charge de l’usufruitier. L’article 606 prévoit que les grosses réparations incombent au nu-propriétaire, sauf si la convention prévoit une autre répartition.
Il faut donc examiner les clauses relatives aux travaux de structure, aux dépenses de copropriété, aux assurances et aux remises en état éventuelles en fin d’usufruit. La taxe foncière est en principe supportée par l’usufruitier, mais le contrat doit être vérifié sur ce point. La décote affichée ne suffit pas à évaluer une offre : la clarté des engagements de chaque partie compte aussi.
Fiscalité et transmission : des effets utiles, mais jamais automatiques
Le nu-propriétaire ne perçoit pas de loyers. Il n’a donc pas de revenus fonciers issus de ce bien à déclarer pendant le démembrement. Pour l’impôt sur la fortune immobilière, l’article 968 du CGI prévoit en principe que le bien est déclaré pour sa valeur en pleine propriété par l’usufruitier. Des situations particulières peuvent toutefois modifier l’analyse, notamment lorsque le démembrement s’inscrit dans un cadre familial ou patrimonial complexe.
La nue-propriété peut également servir à organiser une transmission. Lors d’une donation, les droits sont calculés sur la valeur de la nue-propriété. Lorsque l’usufruit est viager, cette valeur est notamment déterminée selon le barème de l’article 669 du CGI. Au décès de l’usufruitier, le donataire récupère la pleine propriété. L’opération doit être étudiée avec un notaire, en tenant compte de l’âge de l’usufruitier, de ses besoins de revenus et de l’équilibre entre héritiers.
Emprunter pour acheter la nue-propriété
Un financement bancaire est possible, mais il doit rester compatible avec l’absence de loyers. Dans certains montages d’Usufruit Locatif Social, les intérêts d’emprunt peuvent être déductibles de revenus fonciers existants, sous conditions. Cet avantage dépend de la situation fiscale de l’investisseur et de la nature exacte de l’opération.
Une revente avant le terme reste possible, mais la nue-propriété s’échange sur un marché plus spécifique que la pleine propriété. Le prix dépendra de la valeur du logement, de la durée d’usufruit restante et de l’intérêt des acquéreurs pour ce type de droit. La fiscalité de la plus-value doit être examinée avant toute décision de sortie anticipée.
Comparer avec un achat locatif classique avant de choisir
| Critère | Nue-propriété | Investissement locatif classique |
|---|---|---|
| Revenus immédiats | Non, pendant l’usufruit | Oui, sous réserve de location |
| Gestion des locataires | Assurée par l’usufruitier | À la charge du propriétaire ou d’un gestionnaire |
| Prix d’acquisition | Décoté de 25 % à 40 % | Valeur en pleine propriété |
| Liquidité | Revente possible, mais marché plus spécifique | Revente généralement plus simple |
| Objectif naturel | Capitalisation et usage futur | Revenu complémentaire et constitution d’un patrimoine |
La nue-propriété s’adresse surtout à un investisseur qui dispose déjà de revenus suffisants, accepte un horizon long et privilégie la constitution d’un capital. L’investissement locatif classique répond davantage à une recherche de rendement courant, mais il implique la gestion du bien, une fiscalité sur les loyers et une exposition aux aléas locatifs.
Le choix dépend donc moins du niveau de la décote que de l’objectif poursuivi. Un investisseur qui prépare l’usage futur d’un logement n’aura pas les mêmes priorités qu’une personne qui cherche à compléter ses revenus dès maintenant.
Les vérifications à mener avant de signer
Le choix du logement reste aussi important que le montage juridique. Une décote élevée ne compense pas un emplacement peu attractif ou un bien difficile à valoriser à l’échéance. Il faut analyser le marché local, les transports, les services, la qualité de construction, le niveau des charges et l’usage possible du logement dans quinze ou vingt ans.
- Définir l’objectif final : location, résidence principale, résidence secondaire, revente ou transmission.
- Étudier l’usufruitier : vérifier sa solidité, son rôle de gestionnaire et ses obligations contractuelles.
- Lire les clauses de travaux : elles déterminent les dépenses susceptibles de rester à la charge du nu-propriétaire.
- Tester le budget sans loyers : les mensualités de prêt et l’épargne disponible doivent rester soutenables jusqu’au terme.
- Faire relire l’acte : un notaire ou un conseiller patrimonial peut vérifier l’adéquation fiscale, juridique et successorale du projet.
Investir en nue-propriété revient à accepter l’absence de revenus aujourd’hui pour récupérer demain un bien en pleine propriété. La stratégie peut être cohérente pour un investisseur disposant d’un horizon long et d’une trésorerie suffisante. Sa pertinence dépend de l’accord entre la durée du démembrement, le budget disponible, les clauses du contrat et le projet de vie.