Stratégie immobilière : rendement, patrimoine ou simplicité, quel arbitrage choisir ?
Les stratégies immobilières ne se résument pas à « acheter pour louer ». Entre la recherche de revenus, la constitution d’un patrimoine, l’allègement fiscal et la limitation des contraintes de gestion, le bon choix dépend surtout de l’objectif prioritaire. Une stratégie pertinente relie un type de bien ou de support, un horizon de détention, un financement et un mode de gestion cohérents.
Partir d’un objectif avant de choisir un investissement
Une stratégie immobilière est un plan de décision. Elle précise ce que l’on cherche à obtenir, les moyens mobilisés et les compromis acceptés. Elle peut concerner un particulier qui souhaite compléter ses revenus, un propriétaire qui hésite entre vendre et louer, ou une entreprise qui pilote son parc de bureaux et de locaux.
Le point de départ n’est donc pas le « bon placement » du moment, mais une question plus concrète : quel résultat attendez-vous de votre immobilier ? Un investisseur visant un revenu mensuel n’arbitrera pas comme une personne qui veut transmettre un patrimoine dans quinze ans. De même, une fiscalité favorable ne compense pas un projet mal situé, coûteux à gérer ou trop risqué pour votre situation.
- Revenus complémentaires : privilégier un actif susceptible de produire des loyers réguliers.
- Valorisation patrimoniale : accepter un horizon long et une rentabilité immédiate parfois plus modeste.
- Simplicité : réduire l’implication grâce à la gestion déléguée ou à l’immobilier indirect.
- Création de valeur : acheter, rénover, reconfigurer puis louer ou revendre.
- Optimisation fiscale : intégrer le régime fiscal au calcul global, sans en faire l’unique raison d’investir.
Comparer les principales stratégies immobilières
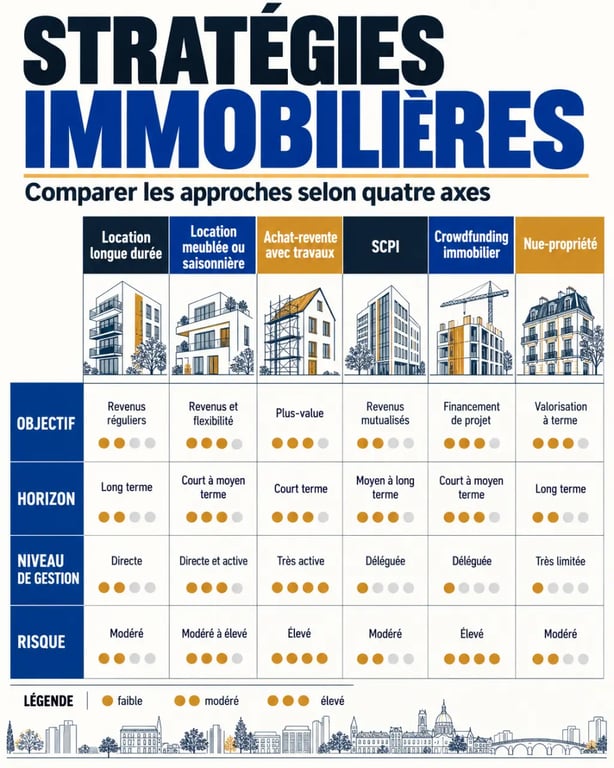
Chaque approche combine différemment rendement potentiel, disponibilité du capital, effort de gestion et exposition au risque. Le tableau ci-dessous donne une grille de lecture pour effectuer un premier tri.
Les performances 2024 des SCPI et fonds immobiliers au T1 2025 — Découvrez les indicateurs officiels de performance et le taux de distribution moyen des fonds immobiliers grand public au premier trimestre 2025.
| Stratégie | Objectif dominant | Horizon habituel | Gestion | Point de vigilance |
|---|---|---|---|---|
| Location longue durée | Revenus relativement stables | Plusieurs années | Directe ou déléguée | Vacance, impayés, entretien |
| Location meublée ou saisonnière | Optimiser les recettes | Variable | Élevée | Rotation, réglementation, saisonnalité |
| Achat-revente avec travaux | Plus-value | Court à moyen terme | Très élevée | Budget travaux et délai de revente |
| SCPI | Diversification et délégation | 10 ans ou plus | Faible | Capital non garanti et liquidité |
| Crowdfunding immobilier | Placement de court terme | 12 à 36 mois | Très faible | Risque de retard ou de perte en capital |
| Nue-propriété | Patrimoine à long terme | Long terme | Faible | Absence de revenus pendant le démembrement |
La location directe : un actif concret à piloter
La location longue durée convient à un projet centré sur la régularité et la conservation du bien. Un bail s’inscrit couramment sur une période de 6 mois à 1 an, voire davantage selon le type de location. Le propriétaire garde la main sur le choix du logement, les travaux et le financement, mais assume aussi les aléas : recherche de locataire, remises en état, charges non récupérables et éventuelle vacance.
La location meublée et la location saisonnière peuvent accroître les recettes brutes dans certains marchés, mais elles demandent une organisation plus rigoureuse. Les périodes de haute et de basse saison, le ménage, les réservations et la disponibilité du logement modifient fortement l’équation. Elles ne sont intéressantes que si la demande locale, les règles applicables et le temps de gestion sont réellement maîtrisés.
L’immobilier indirect : déléguer sans oublier le risque
Les SCPI permettent d’accéder à un portefeuille d’actifs géré par une société de gestion, sans acheter seul un appartement ou un local. Selon l’ASPIM, le rendement moyen des SCPI s’élevait à 4,52 % en 2023. Ce chiffre passé n’est pas une promesse. Il faut examiner les frais, la diversification du patrimoine, les modalités de revente des parts et l’adéquation avec un horizon long.
Le crowdfunding immobilier finance des opérations portées par des professionnels, souvent avec un ticket d’entrée à partir de 1 000 €. Son horizon de 12 à 36 mois peut séduire, mais le remboursement dépend de la bonne réalisation du projet. Les intérêts sont par ailleurs soumis à la flat tax de 30 %. Il s’agit d’un outil de diversification, pas d’une réserve de sécurité disponible à tout moment.
Faire correspondre la stratégie à votre profil
Petit budget, premier projet ou besoin de souplesse
L’achat immobilier direct suppose fréquemment une mise de départ à partir de 50 000 €, à laquelle peuvent s’ajouter frais d’acquisition, travaux et trésorerie de précaution. Pour un premier projet, il est souvent plus prudent de viser une opération simple : logement dans une zone dont on comprend la demande, location pérenne, budget travaux limité et mensualité supportable même en cas de vacance temporaire.
Pour ceux qui disposent d’une capacité d’épargne plus réduite ou souhaitent éviter la gestion quotidienne, la pierre-papier ou le crowdfunding peuvent compléter une allocation. Leur accessibilité ne doit toutefois pas faire oublier le risque de perte, les frais et la moindre maîtrise des décisions prises.
Recherche de cash-flow ou vision patrimoniale
Un projet orienté cash-flow privilégie la différence entre les recettes et l’ensemble des dépenses : crédit, assurance, fiscalité, charges, entretien et gestion. Il ne faut pas s’arrêter au rendement brut. À titre indicatif, la rentabilité locative moyenne évoquée en France est de 5,9 %, mais elle varie fortement avec l’emplacement. La dynamique locative, le prix d’achat et les charges ont plus de poids qu’un pourcentage isolé.
Une stratégie patrimoniale accepte plus volontiers une rentabilité immédiate modérée si le bien répond à une demande durable et peut se valoriser avec le temps. La nue-propriété s’inscrit dans cette logique : l’investisseur achète sans percevoir de loyers pendant la période de démembrement, en contrepartie d’une perspective de récupération future de la pleine propriété.
Mesurer le terrain et le vrai coût de la gestion
Avant toute offre, observez le pouls du quartier à plusieurs moments : matin de semaine, fin de journée, samedi, vacances scolaires si le projet est saisonnier. Les annonces ne révèlent pas toujours les flux de transports, les nuisances sonores, la facilité de stationnement, la vie commerciale ou la présence effective de locataires potentiels. Cette lecture du rythme local aide à anticiper la vacance et à choisir le bon format : studio de mobilité, logement familial, meublé ou location traditionnelle.
La gestion est un coût financier, mais aussi un coût de temps. Une agence peut prendre en charge la mise en location, les états des lieux et le suivi courant ; une conciergerie peut alléger la location courte durée. Comparez les honoraires au temps et aux contraintes évités, sans déléguer aveuglément : le propriétaire reste responsable de ses arbitrages, de l’entretien du bien et de sa trésorerie.
- Calculez les dépenses récurrentes et exceptionnelles, pas seulement la mensualité de crédit.
- Prévoyez une réserve pour les travaux, les périodes sans locataire et les imprévus.
- Vérifiez les règles de copropriété, d’urbanisme et de location applicables au bien.
- Testez votre scénario avec une baisse des loyers ou une hausse des charges.
Passer d’une idée à une stratégie pilotable
Une bonne décision immobilière s’écrit sur une page avant de se signer chez le notaire. Fixez un objectif mesurable, un budget maximal, un horizon et des critères d’exclusion. Par exemple : acheter un logement louable à l’année, conserver au moins dix ans, déléguer la gestion et maintenir une réserve de trésorerie. Cette formulation évite de se laisser entraîner par une visite séduisante, mais incompatible avec le projet.
- Définissez votre priorité : revenu, valorisation, fiscalité, disponibilité du capital ou faible implication.
- Évaluez votre capacité réelle : apport, endettement, épargne de sécurité et temps disponible.
- Comparez plusieurs scénarios : location nue, meublée, revente après travaux ou support indirect.
- Calculez la performance nette : incluez fiscalité, frais, travaux, vacance et coût de délégation.
- Suivez les résultats : loyers encaissés, dépenses, durée de vacance et valeur du patrimoine doivent guider les ajustements.
La fiscalité intervient à ce stade comme un levier d’arbitrage. Certains dispositifs reposent sur un engagement de location de 6, 9 ou 12 ans : leur avantage doit être comparé à la contrainte imposée, à la qualité du bien et à sa valeur de revente potentielle. Une stratégie solide reste rentable et gérable même lorsque l’avantage fiscal n’est plus le moteur principal.